

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน2 รายการ
- ผลการดำเนินงานและฐานะการเงิน4 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน1 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน1 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวม — บทนำ
การวิเคราะห์และคำอธิบายที่จะกล่าวต่อไปนี้ จัดทำสำหรับงบการเงินรวมสำหรับปี 2566 2567 และ 2568 ควรอ่านประกอบกับหมายเหตุประกอบงบการเงินรวม โดยงบการเงินของบริษัทฯ ได้จัดทำตามมาตรฐานการรายงานทางการเงินไทย (TFRS) และงบการเงินสำหรับรอบปีบัญชี 2566 2567 และ 2568 ที่ระบุในส่วนนี้เป็นข้อมูลที่ได้จัดทำขึ้นในรูปของงบการเงินรวม (Consolidated basis)
ภาพรวมของการดำเนินงาน
ภาพรวมผลการดำเนินงานในปีบัญชี 2566 - 2568
กลุ่มบริษัทฯ เป็นผู้ให้บริการเรือขนส่ง เรือจัดเก็บ สินค้าประเภทน้ำมันดิบ น้ำมันสำเร็จรูป และผลิตภัณฑ์เคมี รวมถึงเรือที่ให้บริการสนับสนุนงานสำรวจและผลิตปิโตรเลียมทางทะเล และยังให้บริการตัวแทนเรือและการออกของอย่างครบวงจร โดยครอบคลุมการให้บริการแบ่งออกเป็น 5 ประเภทธุรกิจ ดังนี้ 1) ธุรกิจเรือขนส่งน้ำมันสำเร็จรูปและเคมี “PCT” 2) ธุรกิจเรือขนส่งน้ำมันดิบ “COC” 3) ธุรกิจเรือกักเก็บและผสมน้ำมันกลางทะเล “FSU” 4) ธุรกิจเรือสนับสนุนงานสำรวจและผลิตปิโตรเลียมกลางทะเล “OSV” และ 5) ตัวแทนสายเดินเรือและออกของ “SAS” ซึ่งมีสัดส่วนรายได้แบ่งตามประเภทธุรกิจในปี 2566 - 2568 ดังนี้
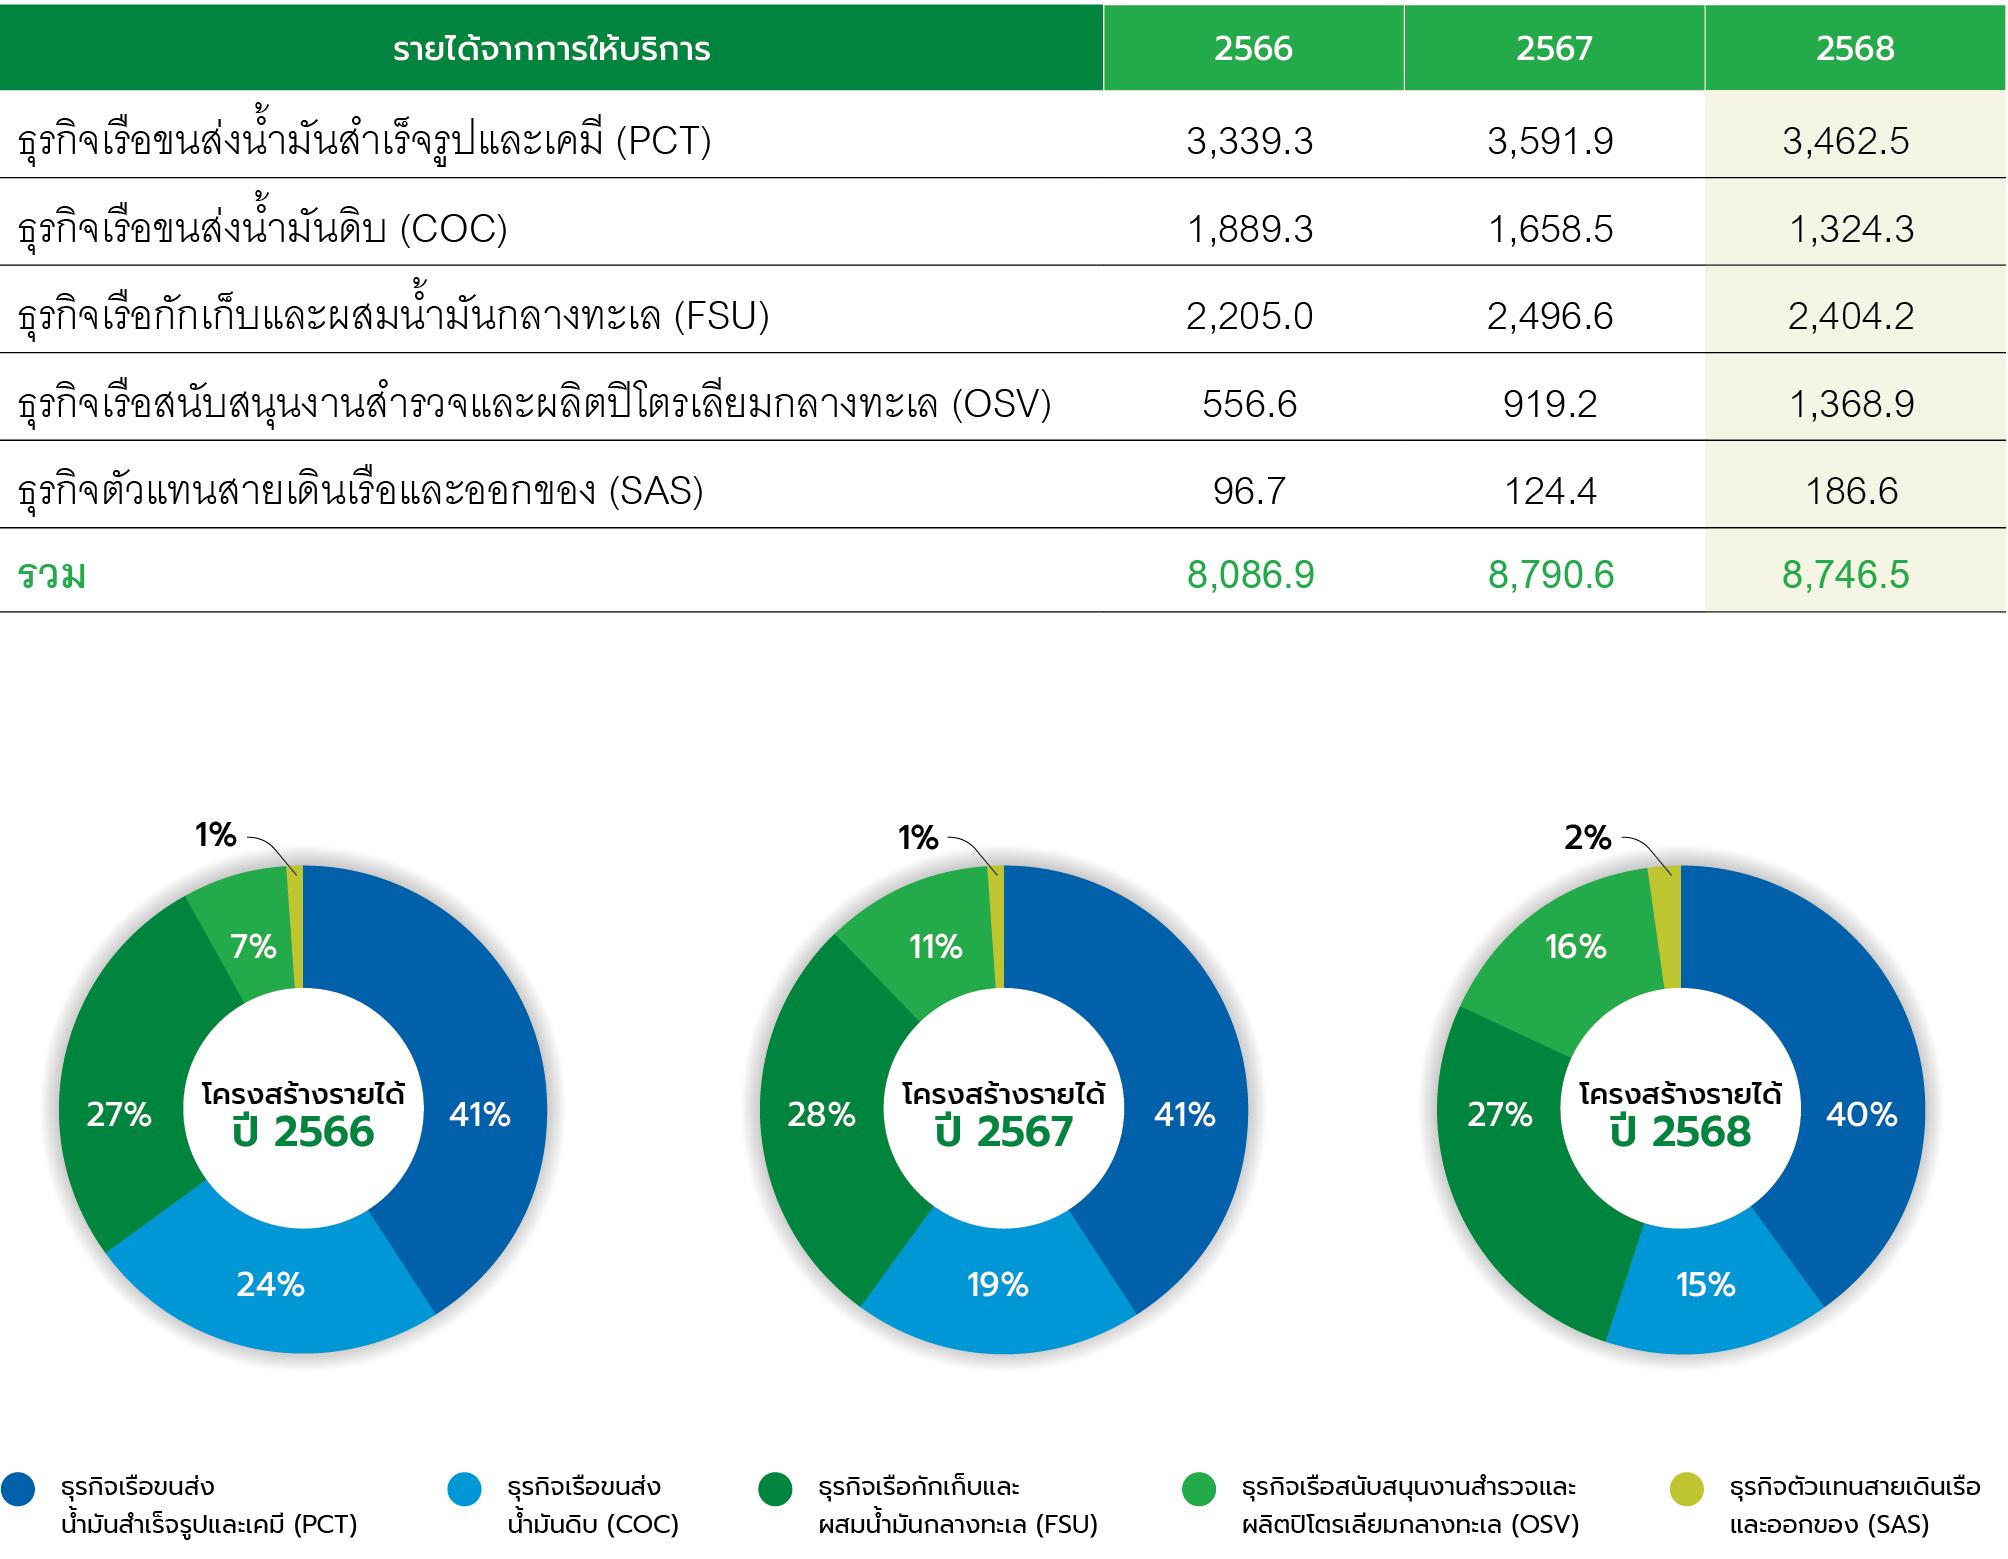
ตลอดช่วง 3 ปีที่ผ่านมา บริษัทฯ แสดงให้เห็นถึงความแข็งแกร่งของกลยุทธ์ในการปรับโครงสร้างธุรกิจและการลงทุนในสินทรัพย์ที่สร้างรายได้ระยะยาว โดยมุ่งเน้นธุรกิจเรือสนับสนุนงานสำรวจและผลิตปิโตรเลียมกลางทะเล (OSV) และธุรกิจเรือขนส่งน้ำมันสำเร็จรูปและเคมี (PCT) โดยเฉพาะอย่างยิ่งในกองเรือเคมี ภายใต้สัญญา Time Charter และ Bareboat Charter ระยะยาว ส่งผลให้รายได้มีความแน่นอนและกระแสเงินสดมีเสถียรภาพมากขึ้น
ปี 2566 บริษัทฯ สามารถรักษาระดับผลการดำเนินงานได้อย่างแข็งแกร่ง แม้ธุรกิจเรือกักเก็บและผสมน้ำมันกลางทะเล (FSU) จะชะลอตัวจากภาวะตลาดซื้อขายน้ำมันล่วงหน้าแบบ Backwardation โดยธุรกิจ COC ให้บริการเรือ VLCC เต็มอัตราทั้ง 3 ลำตลอดปี ช่วยชดเชยรายได้ที่ลดลงจาก FSU ได้อย่างมีประสิทธิภาพ อีกทั้งยังมีกำไรจากการขายเรือบางส่วน ส่งผลให้บริษัทฯ มีกำไรสุทธิ 2,214.0 ล้านบาท
ปี 2567 เป็นปีแห่งการต่อยอดการเติบโตอย่างยั่งยืน รายได้และกำไรขั้นต้นเติบโตต่อเนื่องจากการขยายกองเรือ OSV รวมถึงการเพิ่มเรือขนส่งเคมีในตลาดต่างประเทศ แม้บริษัทฯ จะมีการปรับโครงสร้างการดำเนินธุรกิจและกองเรือ โดยยอมลดรายได้ระยะสั้นบางส่วนเพื่อสร้างผลตอบแทนระยะยาวที่มั่นคงมากขึ้น แต่รายได้และกำไรสุทธิทั้งปียังคงเติบโต โดยมีกำไรสุทธิ 2,249 ล้านบาท เพิ่มขึ้นจากปีก่อน สะท้อนถึงคุณภาพรายได้และการดำเนินงานที่แข็งแรง
ปี 2568 เป็นปีที่บริษัทฯ เผชิญปัจจัยท้าทายระยะสั้นจากการนำเรือ VLCC และเรือ AWB เข้าอู่แห้ง และการปรับกองเรือ FSU ในช่วงครึ่งแรกของปี รวมถึงผลกระทบจากอัตราแลกเปลี่ยนและสถานการณ์ชายแดนไทย–กัมพูชา อย่างไรก็ตาม การขยายกองเรือ OSV เพิ่มอีก 7 ลำ และการฟื้นตัวของธุรกิจ FSU ช่วยสนับสนุนผลการดำเนินงานให้เติบโตได้ตามเป้าหมาย ส่งผลให้บริษัทฯ มีรายได้รวม 8,746.5 ล้านบาท ใกล้เคียงปีก่อน อัตรากำไรขั้นต้นปรับเพิ่มเป็นร้อยละ 36.5 และกำไรสุทธิอยู่ที่ 2,283.7 ล้านบาท สูงสุดในรอบ 3 ปี
ในภาพรวม โครงสร้างรายได้ของบริษัทฯ ปรับตัวสู่สัดส่วนสัญญาระยะยาวมากขึ้น ลดความผันผวนตามวัฏจักรตลาด ขณะเดียวกัน ธุรกิจสนับสนุนอย่าง SAS ช่วยเสริมความครบวงจรของห่วงโซ่คุณค่า แม้บางช่วงได้รับผลกระทบจากปัจจัยภายนอก แต่บริษัทฯ สามารถบริหารต้นทุน การเงิน และการลงทุนได้อย่างมีวินัย ทำให้ผลการดำเนินงานเติบโตอย่างมั่นคงและยั่งยืนตลอดช่วงปี 2566 – 2568
การขับเคลื่อนธุรกิจสู่ความยั่งยืน (ESG)
ตลอดช่วงปี 2566 – 2568 บริษัทฯ ดำเนินธุรกิจภายใต้กรอบการพัฒนาอย่างยั่งยืน โดยบูรณาการมิติด้านสิ่งแวดล้อม สังคม และบรรษัทภิบาล (ESG) เข้ากับกลยุทธ์องค์กร เพื่อสร้างการเติบโตที่มั่นคง ควบคู่กับความรับผิดชอบต่อผู้มีส่วนได้เสียทุกภาคส่วน
ด้านสิ่งแวดล้อม (Environmental)
บริษัทฯ ให้ความสำคัญกับการลดผลกระทบต่อสิ่งแวดล้อมจากการดำเนินธุรกิจขนส่งทางทะเล โดยมุ่งเน้นการบริหารจัดการกองเรือให้มีประสิทธิภาพสูงสุด ทั้งด้านการใช้เชื้อเพลิง การควบคุมการปล่อยก๊าซเรือนกระจก และการปฏิบัติตามข้อกำหนดขององค์การทางทะเลระหว่างประเทศ (IMO) อย่างเคร่งครัด ในช่วง 3 ปีที่ผ่านมา บริษัทฯ ลงทุนในเรือที่มีประสิทธิภาพด้านพลังงานมากขึ้น รวมไปถึงการนำระบบไฮบริดเข้ามาใช้ในการเดินเครื่องยนต์ ซึ่งมีส่วนช่วยในการลดการใช้น้ำมันเชื้อเพลิงและลดการปลดปล่อยคาร์บอนไดออกไซด์สู่ชั้นบรรยากาศ และดำเนินโครงการปรับปรุงประสิทธิภาพการใช้พลังงานของเรือ (Energy Efficiency Improvement) อย่างต่อเนื่อง เช่น การบริหารความเร็วเรือ (Speed Optimization) และการวางแผนเส้นทางเดินเรืออย่างมีประสิทธิภาพ พร้อมกับวางแผนการนำเรือเข้าอู่แห้งเพื่อบำรุงรักษาและปรับปรุงสภาพตัวเรือให้สอดคล้องกับแผนการใช้งานเรือของลูกค้า ซึ่งช่วยลดการใช้พลังงานและเพิ่มความปลอดภัยในการปฏิบัติงานในระยะยาว นอกจากนี้ บริษัทฯ ยังกำหนดเป้าหมายที่จะบรรลุความเป็นกลางทางคาร์บอน (Carbon Neutrality) ภายในปี 2573 และมุ่งสู่การปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ (Net Zero) ภายในปี 2593 โดยในปี 2567 - 2568 ที่ผ่านมา บริษัทฯ ได้รับการรับรอง Carbon Footprint จากองค์การบริหารจัดการก๊าซเรือนกระจก (TGO) ซึ่งถือเป็นบริษัทเรือขนส่งน้ำมันแห่งแรกและแห่งเดียวของประเทศไทยที่ได้รับการรับรองดังกล่าว
ด้านสังคม (Social)
บริษัทฯ ให้ความสำคัญกับความปลอดภัย อาชีวอนามัย และสภาพแวดล้อมในการทำงานของพนักงานประจำเรือและพนักงานบนฝั่ง โดยยึดหลัก “Safety First” เป็นหัวใจสำคัญของการดำเนินงาน มีการจัดฝึกอบรมด้านความปลอดภัยและการรับมือเหตุฉุกเฉินอย่างสม่ำเสมอ เพื่อยกระดับมาตรฐานการปฏิบัติงานให้สอดคล้องกับมาตรฐานสากล นอกจากนี้ บริษัทฯ ยังสนับสนุนการพัฒนาศักยภาพบุคลากรอย่างต่อเนื่อง เพื่อรองรับการขยายตัวของธุรกิจ พร้อมจัดกิจกรรมแนะแนวเส้นทางอาชีพพาณิชย์นาวีให้แก่เยาวชน และมอบทุนการศึกษาผ่านโครงการ PRIMA DNA รวมถึงการสร้างโอกาสทางธุรกิจให้แก่คู่ค้า เพื่อเสริมสร้างความเข้มแข็งของห่วงโซ่อุปทาน ในด้านความรับผิดชอบต่อสังคม บริษัทฯ ดำเนินกิจกรรมเพื่อชุมชนในพื้นที่ที่มีการดำเนินงานอย่างสม่ำเสมอ พร้อมทั้งให้ความสำคัญกับการบริหารจัดการผลกระทบที่อาจเกิดขึ้นต่อชุมชนโดยรอบ
บรรษัทภิบาล (Governance)
บริษัทฯ ยึดมั่นในหลักการกำกับดูแลกิจการที่ดี มีความโปร่งใส ตรวจสอบได้ และบริหารความเสี่ยงอย่างรอบคอบ คณะกรรมการบริษัทฯ และฝ่ายบริหารมีบทบาทเชิงรุกในการกำหนดกลยุทธ์การลงทุนในสินทรัพย์ระยะยาว การบริหารสภาพคล่อง และการจัดหาเงินทุนอย่างมีวินัย ส่งผลให้โครงสร้างทางการเงินมีความเหมาะสมและรองรับการเติบโตในอนาคตได้อย่างมั่นคง การดำเนินงานด้าน ESG ของบริษัทฯ ไม่ได้เป็นเพียงการปฏิบัติตามข้อกำหนด แต่เป็นส่วนหนึ่งของกลยุทธ์หลักในการสร้างคุณค่าระยะยาว เสริมความเชื่อมั่นให้กับผู้ถือหุ้น นักลงทุน คู่ค้า และผู้มีส่วนได้เสียทุกกลุ่ม พร้อมขับเคลื่อนองค์กรสู่การเติบโตอย่างยั่งยืนในระยะยาว
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
ธุรกิจเรือขนส่งน้ำมันสำเร็จรูปและเคมี (Petroleum and Chemical Tankers “PCT”)
รายได้จากการให้บริการ
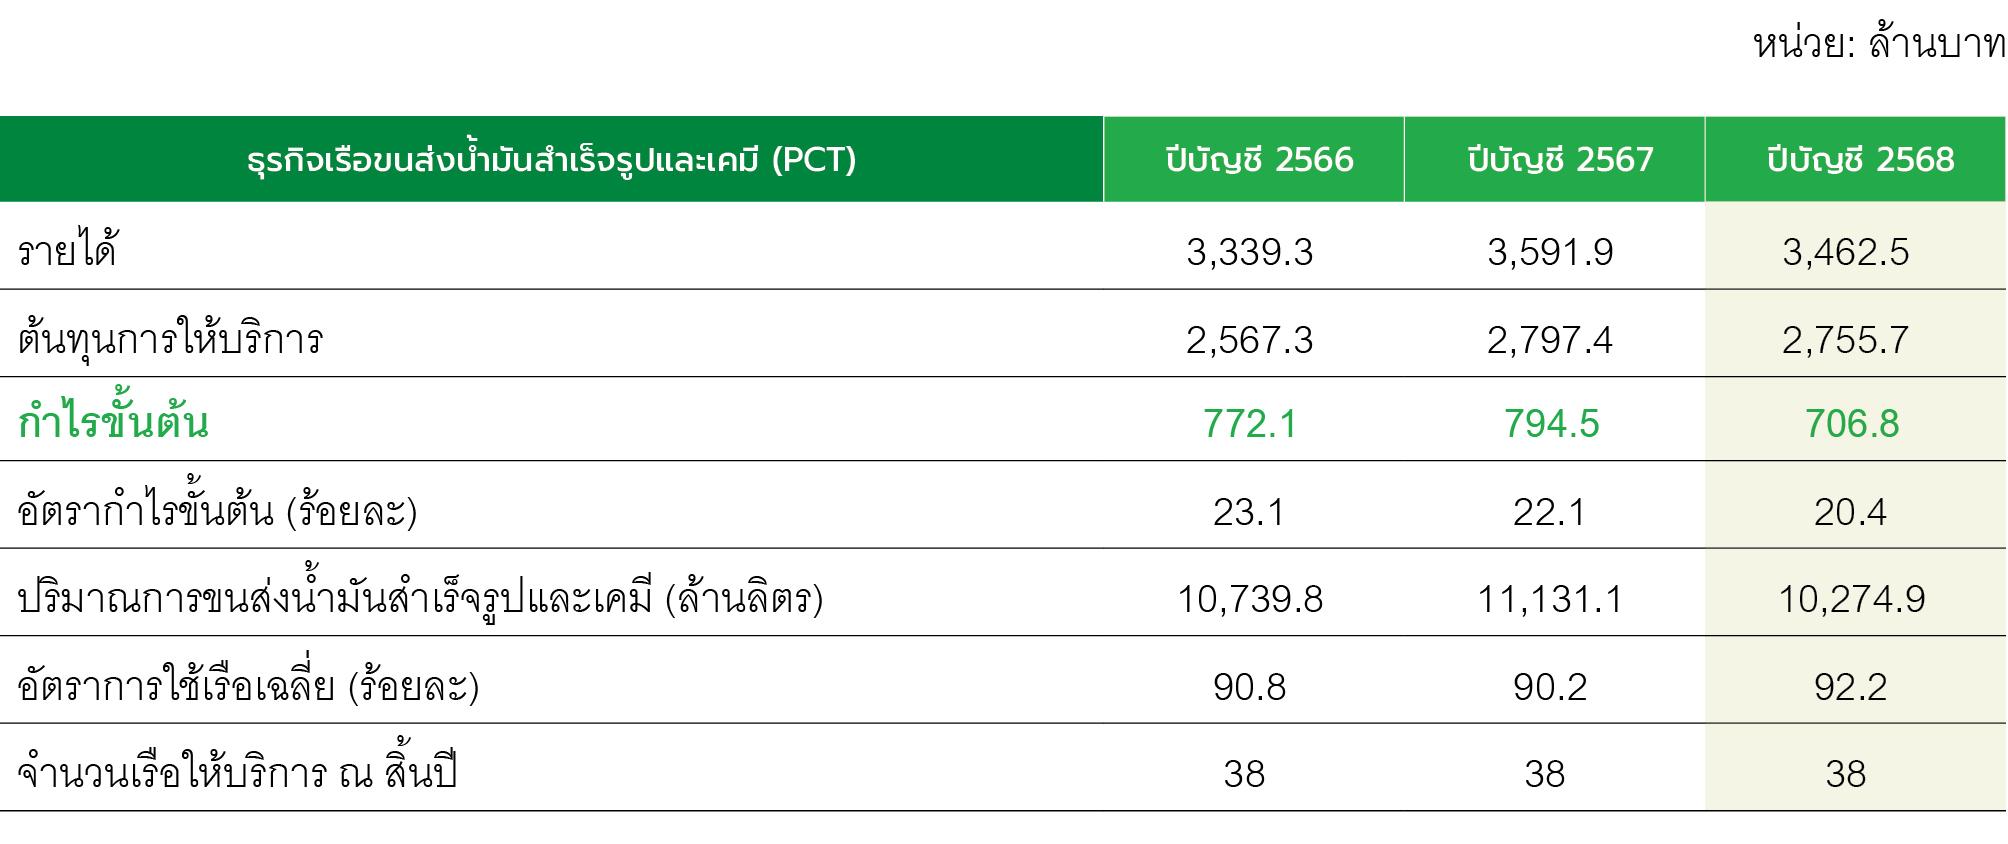
ในช่วงปี 2566 – 2568 ธุรกิจ PCT มีรายได้ 3,339.3 ล้านบาท 3,591.9 ล้านบาท และ 3,462.5 ล้านบาท ตามลำดับ คิดเป็นสัดส่วนร้อยละ 41.3 ร้อยละ 40.9 และร้อยละ 39.6 ของรายได้รวมจากการให้บริการของบริษัทฯ
ปี 2567 รายได้เติบโตร้อยละ 7.6 จากปีก่อนหน้า จากการรับรู้รายได้เต็มปีของเรือขนส่งเคมีจำนวน 2 ลำ ที่บริษัทฯ ให้บริการเพิ่มเติมในไตรมาส 1 และไตรมาส 4 ปี 2566 รวมไปถึงการให้บริการเรือขนส่งน้ำมันสำเร็จรูปเพิ่มเติมอีก 1 ลำในไตรมาส 2 ของปี 2567 เพื่อขยายการให้บริการในต่างประเทศภายใต้สัญญา Time Charter ซึ่งช่วยเพิ่มเสถียรภาพรายได้ รวมถึงในไตรมาสสุดท้ายของปี 2567 บริษัทฯ ยังได้รับแรงหนุนจากการฟื้นตัวของภาคการท่องเที่ยว ที่ส่งผลให้ความต้องการใช้น้ำมันอากาศยาน (Jet A-1) เพิ่มสูงขึ้น และทำให้รายได้ของธุรกิจนี้เติบโตตามปริมาณการขนส่งที่เพิ่มสูงขึ้น
อย่างไรก็ตาม ปี 2568 รายได้ปรับลดลงร้อยละ 3.6 จากปี 2567 จากการปลดระวางเรือเก่า 1 ลำตั้งแต่ปลายปี 2567 การแข็งค่าของเงินบาท ซึ่งกระทบรายได้ในส่วนที่บริษัทฯ ให้บริการในต่างประเทศ ซึ่งมีรายรับในสกุลดอลลาร์สหรัฐฯ ตลอดจนปัจจัยภายนอก ได้แก่ มรสุมที่เกิดขึ้นในภูมิภาคระหว่างปี อุทกภัยใหญ่ในภาคใต้ ส่งผลให้กิจกรรมทางเศรษฐกิจ การใช้น้ำมัน รวมถึงภาคการท่องเที่ยวชะลอตัวอย่างมีนัยสำคัญ และสถานการณ์ความตึงเครียดบริเวณชายแดนไทย–กัมพูชา ซึ่งบริษัทฯ ต้องปรับเส้นทางเดินเรือหลีกเลี่ยงการขนส่งไปยังประเทศกัมพูชา ตามข้อกำหนดและคำแนะนำของรัฐบาลอย่างเคร่งครัด ส่งผลกระทบต่อการดำเนินงานของกองเรือในช่วงเปลี่ยนผ่าน
ต้นทุนการให้บริการ
ต้นทุนการให้บริการหลักของธุรกิจนี้ประกอบด้วยค่าน้ำมันเชื้อเพลิง ค่าเสื่อมราคา และค่าบริหารจัดการเรือ โดยปี 2566 – 2568 ธุรกิจ PCT มีต้นทุน 2,567.3 ล้านบาท 2,797.4 ล้านบาท และ 2,754.6 ล้านบาท ตามลำดับ
โดยปี 2567 ต้นทุนที่เพิ่มขึ้นร้อยละ 9.0 จากปี 2566 สอดคล้องกับการขยายกองเรือ ส่งผลให้มีค่าเสื่อมราคาเพิ่มขึ้น รวมถึงจำนวนเรือเข้าอู่แห้ง (Drydocking) และค่าซ่อมบำรุงตามแผนที่มากกว่าปี 2566 อีกทั้งต้นทุนน้ำมันเชื้อเพลิงสำหรับการเดินเรือเฉลี่ยที่สูงขึ้นเล็กน้อย ในปี 2568 ต้นทุนการให้บริการโดยรวมของธุรกิจ PCT ลดลง 42.8 ล้านบาท สอดคล้องตามปริมาณการขนส่งที่หยุดชะงักบางส่วนจากความขัดแย้งระหว่างชายแดนไทยและกัมพูชา รวมถึงผลกระทบจากอุทกภัยในภาคใต้ ซึ่งส่งผลให้ปริมาณการใช้น้ำมันลดลง และจำนวนเรือที่ยังคงที่ตลอดทั้งปี
กำไรขั้นต้นและอัตรากำไรขั้นต้น
กำไรขั้นต้นในปี 2566 – 2568 อยู่ที่ 772.1 ล้านบาท 794.5 ล้านบาท และ 706.8 ล้านบาท ตามลำดับ และมีอัตรากำไรขั้นต้นอยู่ที่ร้อยละ 23.1 ร้อยละ 22.1 และร้อยละ 20.4 ตามลำดับ
ปี 2567 กำไรขั้นต้นปรับตัวเพิ่มขึ้นเล็กน้อยตามรายได้ที่เติบโตจากการขยายกองเรือที่ให้บริการในตลาดต่างประเทศ อย่างไรก็ตาม อัตรากำไรขั้นต้นในปี 2567 กลับปรับตัวลดลงเล็กน้อย สะท้อนค่าเสื่อมราคาที่เพิ่มสูงขึ้นจากการขยายกองเรือ และค่าใช้จ่ายการนำเรือเข้าอู่แห้ง (Drydocking) ที่เพิ่มขึ้นในปี 2567
ปี 2568 กำไรขั้นต้นลดลงร้อยละ 11 จากปี 2567 เป็นผลจากรายได้ที่ชะลอตัวในครึ่งหลังของปี ซึ่งได้รับผลกระทบจากปัจจัยด้านภูมิอากาศและความขัดแย้งทางภูมิรัฐศาสตร์ แม้บริษัทฯ พยายามเพิ่มอัตราการใช้เรือและกระจายเส้นทางให้บริการเพื่อลดผลกระทบเชิงลบ อย่างไรก็ตาม บางเส้นทางที่บริษัทฯ ขยายการให้บริการมีอัตรากำไรขั้นต้นที่น้อยกว่าเส้นทางเดิมที่บริษัทฯ มีความจำเป็นต้องระงับการให้บริการ
โดยรวม ธุรกิจ PCT ยังคงรักษาระดับการใช้เรือสูงกว่าร้อยละ 90 อย่างต่อเนื่อง สะท้อนศักยภาพการแข่งขัน การขยายการให้บริการและการทำการตลาดเชิงรุก และความสามารถในการบริหารกองเรือ ท่ามกลางสภาพแวดล้อมอุตสาหกรรมพลังงานที่ผันผวนและมีความท้าทายอย่างมากจากปัจจัยที่บริษัทฯ ไม่สามารถควบคุมได้
ธุรกิจเรือขนส่งน้ำมันดิบ (Crude Oil Carrier “COC”)
รายได้จากการให้บริการ
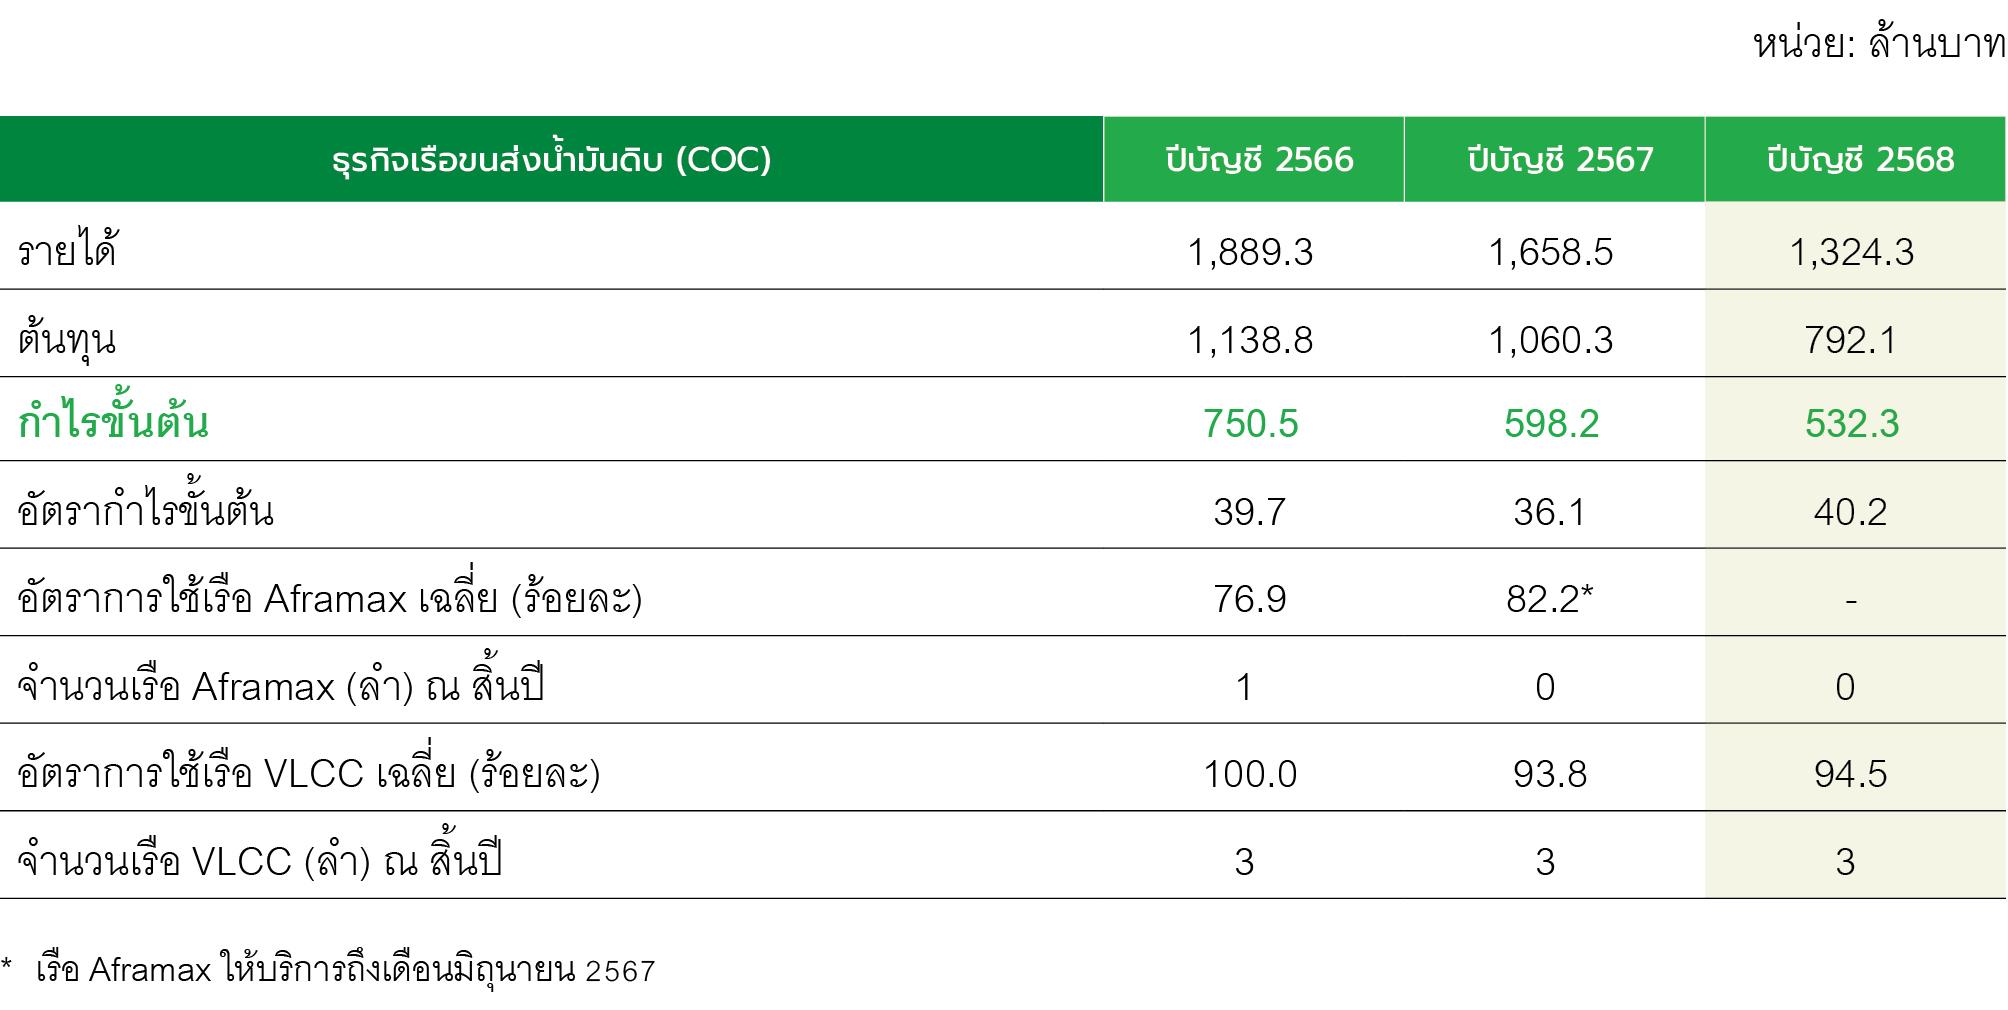
ในช่วงปี 2566 – 2568 ธุรกิจ COC มีรายได้ 1,889.3 ล้านบาท 1,658.5 ล้านบาท และ 1,324.3 ล้านบาท ตามลำดับ ลดลงจากการปรับโครงสร้างเชิงกลยุทธ์ของกองเรือในการให้บริการ โดยรายได้ของธุรกิจ COC คิดเป็นสัดส่วนร้อยละ 23.4 ร้อยละ 18.9 และร้อยละ 15.1 ของรายได้รวมจากการให้บริการของบริษัทฯ
ในปี 2567 ธุรกิจ COC มีรายได้ลดลง เนื่องจากบริษัทฯ นำเรือ Aframax ซึ่งเหลืออายุการใช้งานจำกัดออกจากธุรกิจ COC ตั้งแต่เดือนกรกฎาคม 2567 เพื่อดัดแปลงเป็นเรือ FSO และจะนำไปให้บริการภายใต้ธุรกิจ OSV ในรูปแบบสัญญา Bareboat ระยะยาว 5+5 ปี ในปี 2568 มีการนำเรือ VLCC เข้าอู่แห้ง (Drydocking) 1 ลำ และสับเปลี่ยนเรือ VLCC ตามข้อตกลงกับลูกค้า ซึ่งส่งผลให้อัตราการใช้เรือเฉลี่ยลดลงจากปี 2566 ที่มีอัตราการใช้เรือเฉลี่ยเต็มร้อยละ 100
ในปี 2568 รายได้ลดลง เนื่องจากบริษัทฯ ยังรับรู้รายได้จากการให้บริการเรือ Aframax ภายใต้ธุรกิจ COC เป็นเวลา 6 เดือน ในปี 2567 ก่อนนำไปเข้าอู่เพื่อดัดแปลงเรือตามที่กล่าวข้างต้น ในขณะที่ปี 2568 มีเรือ VLCC ให้บริการเพียง 3 ลำตลอดทั้งปี ประกอบกับในปี 2568 มีเรือ VLCC เข้าอู่แห้งตามแผนจำนวน 2 ลำ ในไตรมาส 1 จำนวน 1 ลำและไตรมาส 4 อีก 1 ลำ ซึ่งทำให้บริษัทฯ ขาดการรับรู้รายได้ในช่วงที่เรือเข้าอู่ อย่างไรก็ดี รายได้ที่ลดลงเป็นผลจากการปรับโครงสร้างเชิงกลยุทธ์ของกองเรือ โดยการสละรายได้ระยะสั้นบางส่วนเพื่อสร้างความมั่นคงระยะยาว โดยเรือ Aframax ที่นำไปดัดแปลงเป็นเรือ FSO เริ่มสร้างรายได้ประจำภายใต้ธุรกิจ OSV ตั้งแต่ปลายไตรมาส 1/2568 ภายใต้สัญญาระยะยาว ซึ่งช่วยเสริมเสถียรภาพกระแสเงินสดในภาพรวมของบริษัทฯ
ต้นทุนการให้บริการ
ต้นทุนการให้บริการของธุรกิจ COC ในปี 2566 – 2568 อยู่ที่ 1,138.8 ล้านบาท 1,060.3 ล้านบาท และ 792.1 ล้านบาท ตามลำดับ ลดลงต่อเนื่องตามจำนวนเรือที่ให้บริการ
โดยปี 2567 ต้นทุนลดลงร้อยละ 6.9 จากการเปลี่ยนรูปแบบสัญญาเรือ Aframax จาก Spot เป็น Time Charter ทำให้ลูกค้าเป็นผู้รับภาระค่าน้ำมันเชื้อเพลิงและต้นทุนผันแปร ประกอบกับการหยุดรับรู้ค่าเสื่อมราคาของเรือ Aframax ในช่วงครึ่งหลังของปี 2567 หลังนำออกไปดัดแปลงเป็น FSO
ปี 2568 ต้นทุนลดลงตามจำนวนเรือที่ลดลง และการบริหารต้นทุนเช่าเรือ VLCC โดยในไตรมาส 1/2568 บริษัทฯ สามารถเจรจาปรับวิธีคำนวณค่าใช้จ่ายผันแปรของสัญญาเช่า VLCC ให้สอดคล้องกับการใช้งานจริง ส่งผลให้บันทึกลดค่าใช้จ่ายย้อนหลัง 150 ล้านบาท ซึ่งเป็นรายการที่เกิดขึ้นครั้งเดียว
กำไรขั้นต้นและอัตรากำไรขั้นต้น
กำไรขั้นต้นของธุรกิจ COC ในปี 2566 – 2568 อยู่ที่ 750.5 ล้านบาท 598.2 ล้านบาท และ 532.3 ล้านบาท ตามลำดับ และมีอัตรากำไรขั้นต้นอยู่ที่ร้อยละ 39.7 ร้อยละ 36.1 และร้อยละ 40.2 ตามลำดับ
ปี 2567 กำไรขั้นต้นลดลงร้อยละ 20.3 และอัตรากำไรขั้นต้นปรับตัวลดลงเหลือร้อยละ 36.1 จากผลกระทบของการนำเรือ Aframax ออกจากการให้บริการในครึ่งหลังของปี 2567 และการเข้าอู่แห้งของ VLCC ส่งผลให้ความสามารถในการสร้างรายได้ลดลงชั่วคราว
ในปี 2568 แม้กำไรขั้นต้นลดลงตามจำนวนเรือที่ให้บริการในธุรกิจนี้ลดลง แต่โครงสร้างกำไร รวมถึงอัตรากำไรขั้นต้นปรับตัวดีขึ้น โดยได้รับแรงสนับสนุนจากการเจรจาปรับเงื่อนไขค่าใช้จ่ายผันแปรของสัญญาเช่า VLCC ให้สอดคล้องกับการใช้งานจริง และทำให้อัตรากำไรขั้นต้นเพิ่มขึ้นเป็นร้อยละ 40.2
ธุรกิจ COC ในช่วงปี 2567 – 2568 เป็นช่วงปรับโครงสร้างกองเรือเชิงกลยุทธ์ของบริษัทฯ ที่มุ่งเน้นการขยายอายุการใช้งานของเรือในแต่ละประเภทให้เกิดประโยชน์สูงสุด ทำให้แม้รายได้ลดลงในระยะสั้น แต่จะสามารถสร้างเสถียรภาพทางการเงินในระยะยาวจากสัญญาที่มีอายุยาวนานมากขึ้น
ธุรกิจเรือกักเก็บและผสมน้ำมันกลางทะเล (Floating Storage Unit “FSU”)
รายได้จากการให้บริการ
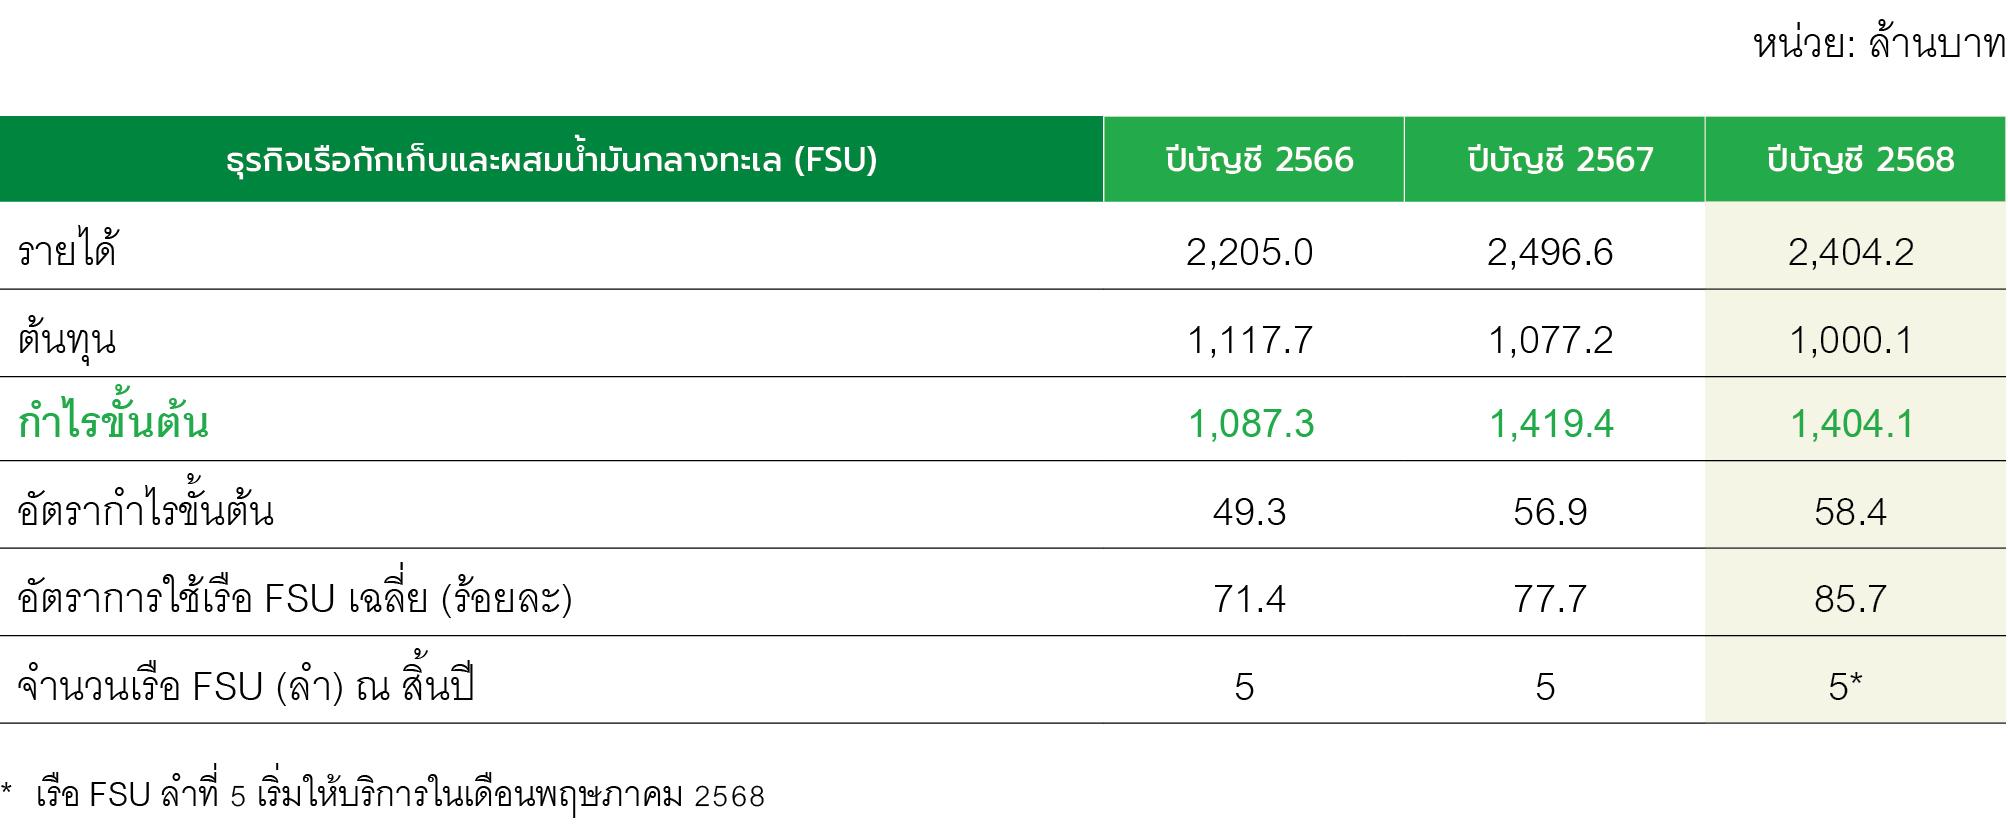
ในปี 2566 – 2568 ธุรกิจ FSU มีรายได้ 2,205.0 ล้านบาท 2,496.6 ล้านบาท และ 2,404.2 ล้านบาท ตามลำดับ คิดเป็นสัดส่วนร้อยละ 27.3 ร้อยละ 28.4 และร้อยละ 27.5 ของรายได้รวมจากการให้บริการของบริษัทฯ
โดยปี 2567 ธุรกิจ FSU มีรายได้เพิ่มขึ้น 291.6 ล้านบาท หรือร้อยละ 13.2 จากปี 2566 โดยมีปัจจัยสนับสนุนหลักจากความขัดแย้งทางภูมิรัฐศาสตร์ในตะวันออกกลาง ส่งผลให้ความต้องการใช้ FSU เพื่อกักเก็บน้ำมันเพิ่มสูงขึ้น ประกอบกับความต้องการใช้เชื้อเพลิงชีวภาพ (Biofuel) ตามข้อกำหนดด้านสิ่งแวดล้อม ทำให้อัตราการใช้เรือเฉลี่ยเพิ่มขึ้นเป็นร้อยละ 77.7 จากร้อยละ 71.4 ในปี 2566
ในปี 2568 รายได้ลดลงเล็กน้อยร้อยละ 3.7 จากปี 2567 แม้อัตราการใช้เรือเพิ่มขึ้นเป็นร้อยละ 85.7 สาเหตุหลักมาจากเรือ FSU ลำใหม่ที่บริษัทฯ ซื้อมาทดแทนเรือลำเดิม เริ่มเข้าให้บริการหลังจากที่เรือลำเดิมที่ขายออกไป จึงทำให้ในช่วงต้นปี 2568 บริษัทฯ มีเรือให้บริการเพียง 4 ลำ และยังได้รับผลกระทบจากค่าเงินบาทที่แข็งค่าขึ้นอย่างต่อเนื่องในระหว่างปี เนื่องจากรายได้ของเรือ FSU รับรู้เป็นเงินดอลลาร์สหรัฐ อย่างไรก็ตาม ภายหลังการนำเรือใหม่เข้าทดแทนในเดือนพฤษภาคม 2568 รายได้ทยอยปรับตัวดีขึ้นตามอัตราการใช้เรือและอัตราค่าบริการที่สูงขึ้นจากการให้บริการเรือ FSU ลำใหม่
ต้นทุนการให้บริการ
ต้นทุนการให้บริการในธุรกิจ FSU ในปี 2566 – 2568 เท่ากับ 1,117.7 ล้านบาท 1,077.2 ล้านบาท และ 1,000.1 ล้านบาท ตามลำดับ
ปี 2567 ต้นทุนลดลง 40.5 ล้านบาท หรือร้อยละ 3.6 จากปี 2566 สอดคล้องกับราคาน้ำมันเชื้อเพลิง LSFO เฉลี่ยที่ลดลงจาก 626.2 เหรียญสหรัฐฯ ต่อตัน เหลือ 612.3 เหรียญสหรัฐฯ ต่อตัน หรือประมาณร้อยละ 2.3 รวมถึงการบริหารจัดการต้นทุนที่มีประสิทธิภาพ
ปี 2568 ต้นทุนการให้บริการโดยรวมลดลงเมื่อเทียบกับปี 2567 เนื่องจากต้นทุนค่าน้ำมันเชื้อเพลิงลดลง เนื่องจากในช่วงต้นปี 2568 บริษัทฯ มีเรือ FSU ให้บริการเพียง 4 ลำ
กำไรขั้นต้นและอัตรากำไรขั้นต้น
กำไรขั้นต้นในปี 2566 – 2568 เท่ากับ 1,087.3 ล้านบาท 1,419.4 ล้านบาท และ 1,404.1 ล้านบาท ตามลำดับ และมีอัตรากำไรขั้นต้นร้อยละ 49.3 ร้อยละ 56.9 และร้อยละ 58.4 ตามลำดับ
โดยปี 2567 กำไรขั้นต้นเพิ่มขึ้นอย่างมีนัยสำคัญ 332.1 ล้านบาท หรือร้อยละ 30.5 จากปี 2566 ตามการเพิ่มขึ้นของรายได้และการลดลงของต้นทุน ประกอบกับอัตราการใช้เรือที่สูงขึ้น และอานิสงส์จากค่าเงินบาทอ่อนค่าในช่วงครึ่งแรกของปี
ในขณะที่ปี 2568 กำไรขั้นต้นลดลงเล็กน้อยจากปีก่อน สอดคล้องกับรายได้ที่ลดลงจากผลกระทบด้านอัตราแลกเปลี่ยนและจำนวนเรือที่ให้บริการในช่วงต้นปีที่น้อยกว่าปี 2567 อย่างไรก็ตาม กำไรขั้นต้นยังคงอยู่ในระดับสูงจากอัตราการใช้เรือที่เพิ่มขึ้นและอัตราค่าบริการที่ปรับตัวดีขึ้น
อัตรากำไรขั้นต้นที่ปรับตัวเพิ่มขึ้นอย่างต่อเนื่องสะท้อนถึงประสิทธิภาพการบริหารกองเรือ โดยเฉพาะในปี 2567 ที่อัตราการใช้เรือปรับสูงขึ้นจากสถานการณ์ตลาด ในขณะที่เรือของบริษัทฯ มีความพร้อมในการให้บริการและรองรับความต้องการดังกล่าว และในปี 2568 แม้รายได้รวมลดลงเล็กน้อยเนื่องจากอัตราแลกเปลี่ยน แต่อัตรากำไรขั้นต้นยังเพิ่มขึ้นจากอัตราการใช้เรือที่สูงถึงร้อยละ 85.7 และการขยายกองเรือลำใหม่เพื่อรองรับความต้องการลูกค้าในระยะยาว
โดยสรุป ธุรกิจ FSU มีพัฒนาการด้านความสามารถทำกำไรที่ชัดเจนตลอดช่วง 3 ปีที่ผ่านมา แม้เผชิญความผันผวนของตลาดและอัตราแลกเปลี่ยน แต่สามารถรักษาระดับอัตราการใช้เรือและอัตรากำไรขั้นต้นให้อยู่ในระดับสูงอย่างต่อเนื่อง
ธุรกิจเรือสนับสนุนงานสำรวจและผลิตปิโตรเลียมกลางทะเล (Offshore Support Vessel “OSV”)
รายได้จากการให้บริการ
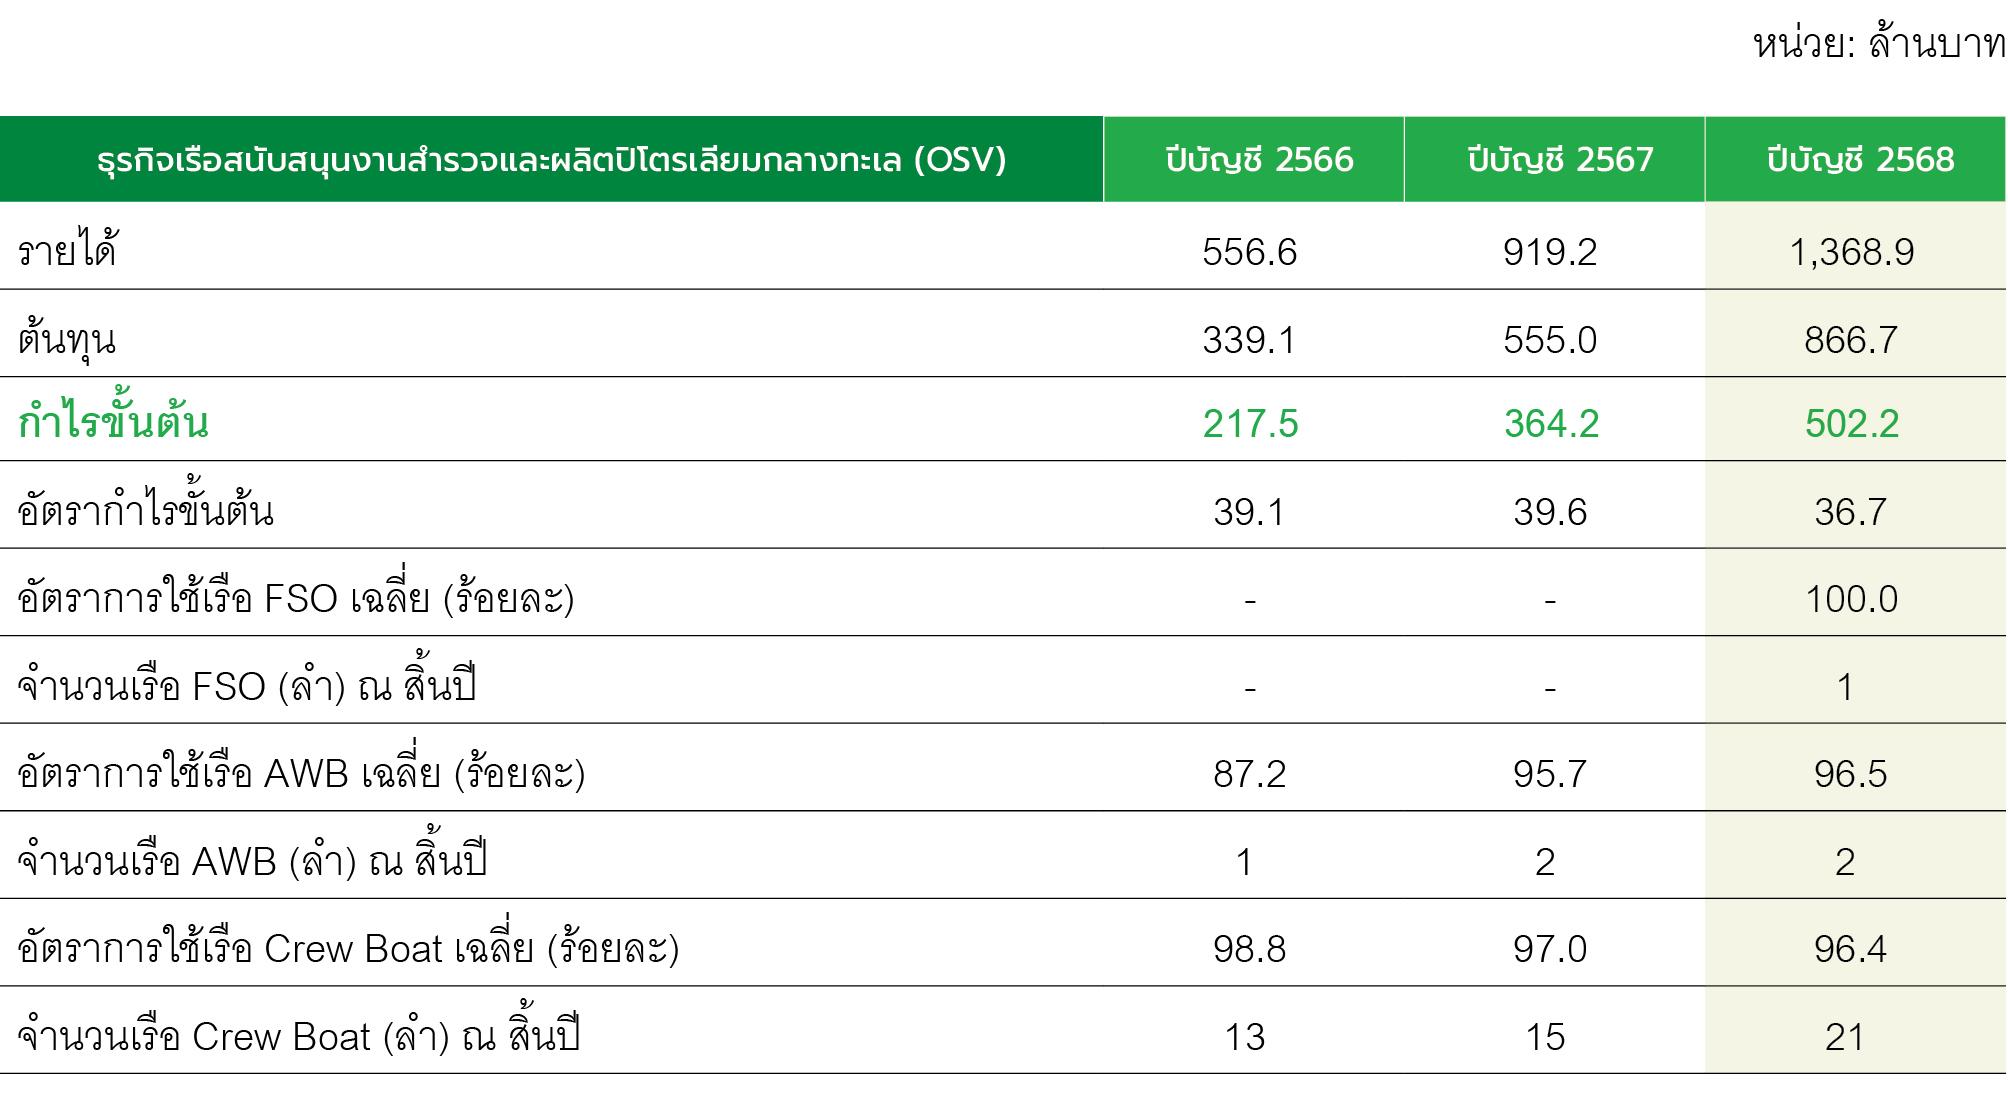
ปี 2566 – 2568 ธุรกิจ OSV มีรายได้ 556.6 ล้านบาท 919.2 ล้านบาท และ 1,368.9 ล้านบาท ตามลำดับ คิดเป็นสัดส่วนร้อยละ 6.9 ร้อยละ 10.5 และร้อยละ 15.7 ของรายได้รวมจากการให้บริการของบริษัทฯ
ปี 2567 ธุรกิจ OSV มีรายได้เพิ่มขึ้น 362.6 ล้านบาท หรือเติบโตขึ้นร้อยละ 65.2 จากปี 2566 สอดคล้องตามการขยายกองเรือจำนวน 3 ลำ ได้แก่ เรือ AWB 1 ลำ เริ่มให้ตั้งแต่เดือนมกราคม 2567 และเรือ Hybrid Crew Boat 2 ลำ ที่ทยอยให้บริการเพิ่มในเดือนมกราคม และเมษายน 2567 ตามลำดับ ประกอบกับอัตราการใช้เรือ AWB ที่ปรับตัวสูงขึ้น เนื่องจากในปี 2566 บริษัทฯ ได้นำเรือ AWB มาปรับปรุงในไตรมาส 1 เพื่อรองรับการให้บริการภายใต้สัญญาฉบับใหม่ และรองรับความต้องการจากกิจกรรมสำรวจและผลิตปิโตรเลียมในอ่าวไทยที่ขยายตัว ส่งผลให้รายได้เติบโตอย่างมีนัยสำคัญ
ปี 2568 รายได้เพิ่มขึ้นต่อเนื่อง 449.7 ล้านบาท หรือคิดเป็นร้อยละ 48.9 จากปี 2567 จากการรับรู้รายได้เต็มปีของเรือที่เริ่มให้บริการในปี 2567 และการขยายกองเรือเพิ่มเติมรวม 7 ลำในปี 2568 ซึ่งได้แก่
เรือ FSO จำนวน 1 ลำ ให้บริการลูกค้าในอ่าวไทยภายใต้สัญญาระยะยาว เริ่มให้บริการในเดือนกุมภาพันธ์ 2568
เรือ Hybrid Crew Boat จำนวน 2 ลำ ให้บริการแก่ลูกค้าในตะวันออกกลางภายใต้สัญญาระยะยาวตั้งแต่เดือนมกราคม 2568
เรือ Crew Boat จำนวน 4 ลำ ทยอยให้บริการแก่ลูกค้าในอ่าวไทยในเดือนมีนาคม และสิงหาคม 2568 เดือนละ 1 ลำ และขยายการให้บริการแก่ลูกค้าตะวันออกกลางภายใต้สัญญาระยะยาวอีก 2 ลำในเดือนพฤศจิกายน 2568
ต้นทุนการให้บริการ
ต้นทุนการให้บริการในปี 2566 – 2568 เท่ากับ 339.1 ล้านบาท 555.0 ล้านบาท และ 866.7 ล้านบาท ตามลำดับ
ปี 2567 ต้นทุนเพิ่มขึ้น 216.0 ล้านบาท หรือร้อยละ 63.7 จากปี 2566 สอดคล้องกับการขยายกองเรือ ส่งผลให้มีการรับรู้ค่าเสื่อมราคาของเรือใหม่ทั้ง 3 ลำตลอดทั้งปี รวมถึงมีการรับรู้ค่าใช้จ่ายการเข้าอู่แห้งของเรือ AWB ในไตรมาส 4/2567 จำนวน 1 ลำ เป็นระยะเวลา 1 เดือน
ปี 2568 ต้นทุนเพิ่มขึ้น 311.7 ล้านบาท หรือร้อยละ 56.2 จากปี 2567 จากการเพิ่มจำนวนเรือให้บริการทั้งหมด 7 ลำตามที่กล่าไปข้างต้น อย่างไรก็ตาม กองเรือในธุรกิจ OSV ทั้งหมดให้บริการภายใต้สัญญา Bareboat Charter หรือ Time Charter ซึ่งมีส่วนช่วยลดความเสี่ยงด้านต้นทุนผันแปรจากการให้บริการ เนื่องจากลูกค้าเป็นผู้รับผิดชอบค่าใช้จ่ายผันแปรดังกล่าว ซึ่งจะช่วยสร้างเสถียรภาพในการทำกำไรให้กับบริษัทฯ ได้อีกทางหนึ่ง
กำไรขั้นต้นและอัตรากำไรขั้นต้น
กำไรขั้นต้นในปี 2566 – 2568 เท่ากับ 217.5 ล้านบาท 364.2 ล้านบาท และ 502.2 ล้านบาท ตามลำดับ ซึ่งคิดเป็นอัตรากำไรขั้นต้นร้อยละ 39.1 ร้อยละ 39.6 และร้อยละ 36.7
ปี 2567 กำไรขั้นต้นเพิ่มขึ้น 146.7 ล้านบาท หรือคิดเป็นการเติบโตร้อยละ 67.4 จากปี 2566 ตามการเพิ่มขึ้นของรายได้จากการขยายกองเรือในการให้บริการ แม้จะได้รับผลกระทบจากการนำเรือ AWB เข้าอู่แห้งช่วงปลายปี ซึ่งทำให้ไม่สามารถรับรู้รายได้บางส่วน อย่างไรก็ตาม อัตรากำไรขั้นต้นยังคงปรับตัวสูงขึ้นเล็กน้อยเมื่อเทียบกับปี 2566
ปี 2568 กำไรขั้นต้นเพิ่มขึ้น 138.0 ล้านบาท หรือปรับตัวสูงขึ้นร้อยละ 37.9 จากปี 2567 จากการรับรู้รายได้เต็มปีของเรือที่บริษัทฯ ให้บริการเพิ่มเติมในปี 2567 และเรือที่บริษัทฯ ขยายเพิ่มเติมในปี 2568 อัตรากำไรขั้นต้นปรับตัวลดลงเล็กน้อย เนื่องจากเรือที่ให้บริการเพิ่มเติมส่วนหนึ่งอยู่ภายใต้สัญญาเช่าเรือเปล่าระยะยาว ซึ่งมีอัตรากำไรขั้นต้นต่ำกว่าการให้บริการภายใต้สัญญาประเภท Time Charter อย่างไรก็ตาม สัญญาประเภทเช่าเรือเปล่าเป็นสัญญาที่มีระยะยาว ซึ่งจะช่วยสร้างความมั่นคงของรายได้ ลดความผันผวนของต้นทุน และเสริมเสถียรภาพกระแสเงินสดในระยะยาว
ธุรกิจ OSV เติบโตอย่างก้าวกระโดดในช่วง 3 ปีที่ผ่านมา จากกลยุทธ์การขยายกองเรือในช่วงเวลาที่เหมาะสม สอดคล้องกับกิจกรรมสำรวจและผลิตน้ำมันในอ่าวไทยที่อยู่ในช่วงขยายตัว และบริษัทฯ ยังมุ่งเน้นการเพิ่มสัดส่วนรายได้จากสัญญาระยะยาว แม้อัตรากำไรขั้นต้นปรับลดลงเล็กน้อยในปี 2568 แต่บริษัทฯ เชื่อมั่นว่าโครงสร้างรายได้ที่มาจากสัญญาที่มีระยะยาวเป็นหลักจะช่วยให้กระแสเงินสดมีความมั่นคงและยั่งยืนมากขึ้น
ธุรกิจตัวแทนสายเดินเรือและออกของ (Ship Agent and Shipping “SAS”)
รายได้จากการให้บริการ
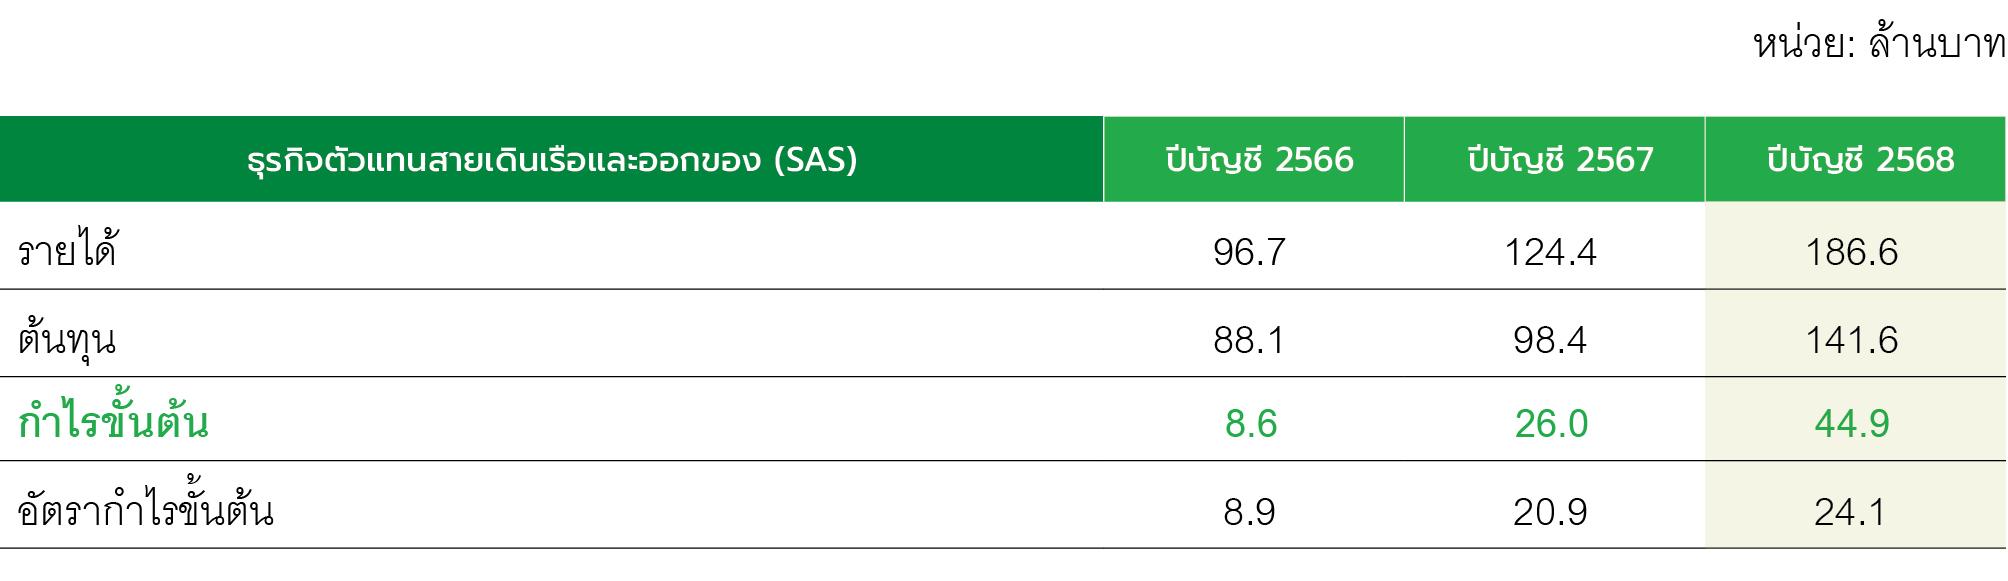
ปี 2566 – 2568 ธุรกิจ SAS มีรายได้ 96.7 ล้านบาท 124.4 ล้านบาท และ 186.6 ล้านบาท ตามลำดับ คิดเป็นสัดส่วนร้อยละ 1.2 ร้อยละ 1.4 และร้อยละ 2.1 ของรายได้จากการให้บริการรวม โดยในปี 2567 ธุรกิจ SAS มีรายได้เพิ่มขึ้น 27.8 ล้านบาท หรือเติบโตขึ้นร้อยละ 28.7 จากปี 2566 จากการขยายงานบริการ Shipping ไปยังกลุ่มลูกค้าโรงงานอุตสาหกรรม และการเริ่มรับรู้รายได้ของบริษัท วี.ซี.ชิปปิ้ง แอนด์ เซอร์วิส จำกัด (VC) ภายหลังการเข้าซื้อกิจการเมื่อวันที่ 1 ตุลาคม 2567 ปี 2568 รายได้เพิ่มขึ้นอย่างมีนัยสำคัญ 62.1 ล้านบาท หรือร้อยละ 49.9 จากปี 2567 จากการรับรู้รายได้ของบริษัท วี.ซี.ชิปปิ้ง แอนด์ เซอร์วิส จำกัด เต็มปี รวมไปถึงการขยายฐานลูกค้าของธุรกิจ Shipping ตามปริมาณการนำเข้า–ส่งออกที่เพิ่มขึ้น แม้สัดส่วนงาน Ship Agent ที่เกี่ยวข้องกับเรือขนส่งขนาดใหญ่บางส่วนลดลงเมื่อเทียบกับปี 2567
ต้นทุนการให้บริการ
ต้นทุนการให้บริการของธุรกิจ SAS ในปี 2566–2568 เท่ากับ 88.1 ล้านบาท 98.4 ล้านบาท และ 141.6 ล้านบาท ตามลำดับ
ปี 2567 ต้นทุนเพิ่มขึ้น 10.3 ล้านบาท คิดเป็นร้อยละ 11.7 จากปี 2566 สอดคล้องกับรายได้ที่เพิ่มขึ้น และการรับรู้ต้นทุนของบริษัท วี.ซี.ชิปปิ้ง แอนด์ เซอร์วิส จำกัด ที่บริษัทฯ เข้าซื้อในไตรมาส 4/2567 รวมถึงต้นทุนค่านายหน้าที่สูงขึ้นจากการขยายงาน Shipping
ปี 2568 ต้นทุนเพิ่มขึ้น 43.2 ล้านบาท หรือร้อยละ 43.9 จากปี 2567 ตามปริมาณงานที่เติบโตและการรับรู้ต้นทุนของบริษัท วี.ซี.ชิปปิ้ง แอนด์ เซอร์วิส จำกัด เต็มปี อย่างไรก็ตาม การบริหารต้นทุนอย่างมีประสิทธิภาพและการเพิ่มสัดส่วนงานที่มีมูลค่าเพิ่มสูง ช่วยทำให้การเพิ่มขึ้นของต้นทุนต่ำกว่าการเติบโตของรายได้
กำไรขั้นต้นและอัตรากำไรขั้นต้น
กำไรขั้นต้นในปี 2566 – 2568 เท่ากับ 8.6 ล้านบาท 26.0 ล้านบาท และ 44.9 ล้านบาท ตามลำดับ คิดเป็นอัตรากำไรขั้นต้นร้อยละ 8.9 ร้อยละ 20.9 และร้อยละ 24.1 ตามลำดับ
ปี 2567 กำไรขั้นต้นเพิ่มขึ้น 17.4 ล้านบาท จากปี 2566 จากการขยายธุรกิจและการเริ่มรับรู้ผลประกอบการของบริษัท วี.ซี.ชิปปิ้ง แอนด์ เซอร์วิส จำกัด ในไตรมาสสุดท้ายของปี
ปี 2568 กำไรขั้นต้นเพิ่มขึ้นต่อเนื่อง 18.9 ล้านบาท หรือเติบโตขึ้นร้อยละ 72.7 จากปี 2567 จากการรับรู้รายได้เต็มปีของบริษัท วี.ซี.ชิปปิ้ง แอนด์ เซอร์วิส จำกัด และการเติบโตของงาน Shipping ควบคู่ไปกับการขยายฐานลูกค้า แม้บางช่วงได้รับผลกระทบจากปริมาณงาน Ship Agent ที่เกี่ยวข้องกับเรือ VLCC ซึ่งมีอัตรากำไรสูงลดลง
การปรับตัวดีขึ้นอย่างต่อเนื่องสะท้อนถึงการเปลี่ยนโครงสร้างรายได้จากการเข้าซื้อบริษัท วี.ซี.ชิปปิ้ง แอนด์ เซอร์วิส จำกัด และการบริหารต้นทุนที่มีประสิทธิภาพ แม้บางไตรมาสในปี 2568 จะมีแรงกดดันจากสัดส่วนงาน Ship Agent ที่ลดลง แต่โดยรวมทั้งปีธุรกิจ SAS มีความสามารถในการทำกำไรดีขึ้นอย่างมีนัยสำคัญ
รายได้อื่น
สำหรับปีบัญชี 2566 - 2568 บริษัทฯ มีรายได้อื่นจำนวน 451.8 ล้านบาท 167.0 ล้านบาท และ 374.9 ล้านบาท ตามลำดับ โดยมีรายละเอียดของรายได้อื่นดังนี้
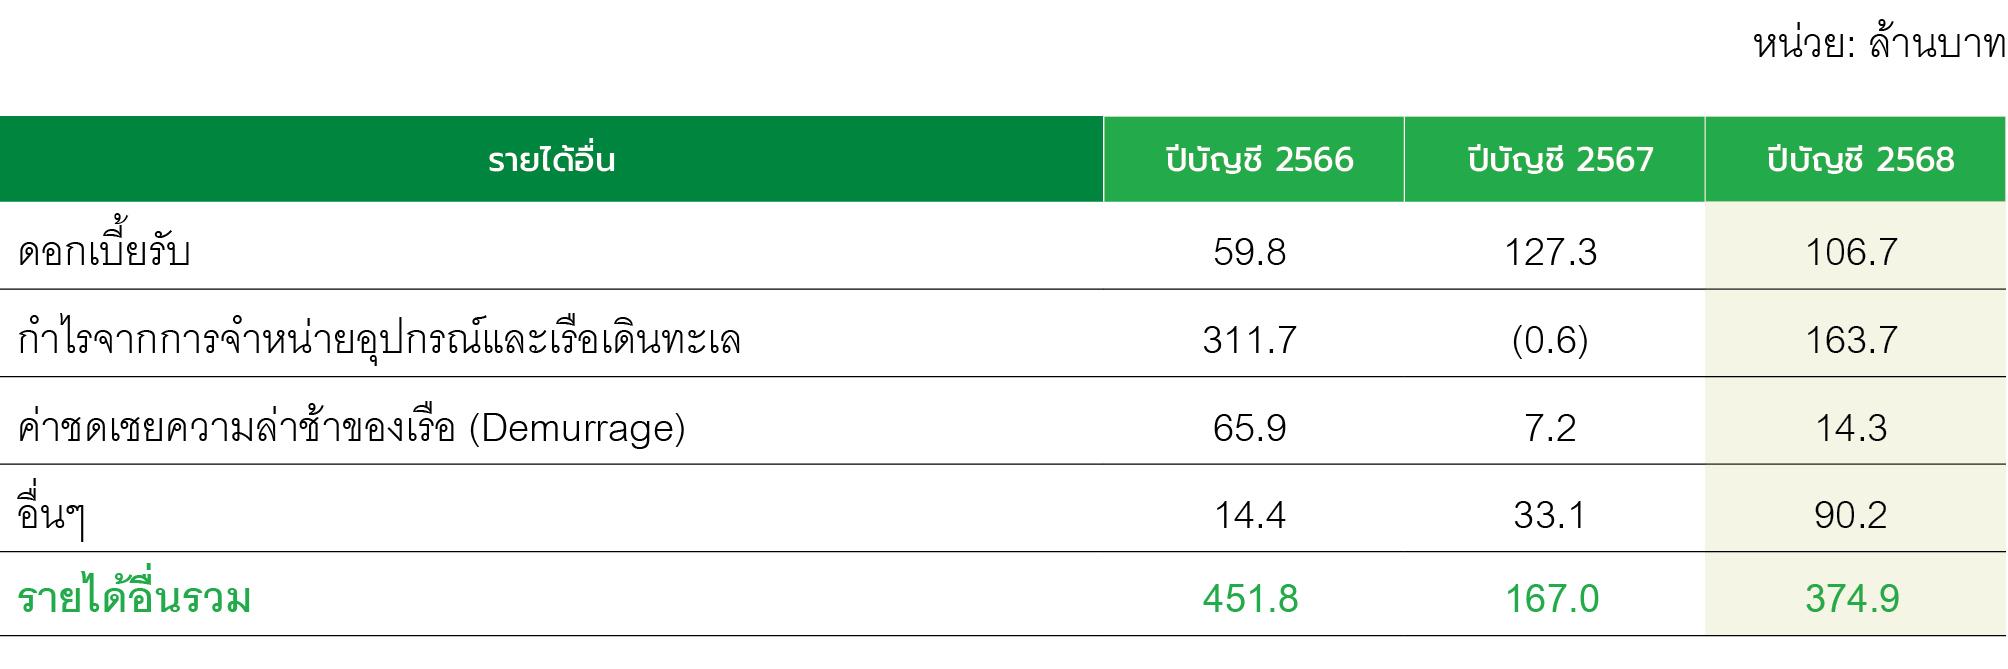
สำหรับปีบัญชี 2567 เทียบกับปีบัญชี 2566 บริษัทฯ มีรายได้อื่นลดลง 284.8 ล้านบาท เนื่องจากในปี 2566 บริษัทฯ มีกำไรจากการขายเรือ FSU จำนวน 1 ลำ ในขณะที่ปี 2567 บริษัทฯ ไม่มีกำไรจากการขายเรือ โดยในปี 2567 บริษัทฯ มีดอกเบี้ยรับจากเงินฝากธนาคารเพิ่มขึ้น 67.5 ล้านบาท จากการบริหารจัดการเงินสดที่มีประสิทธิภาพมากขึ้น
ในปี 2568 บริษัทฯ มีรายได้อื่นเพิ่มขึ้น 207.9 ล้านบาท มาจาก 2 ปัจจัย ซึ่งได้แก่ ผลกำไรจากการจำหน่ายเรือ FSU ที่มีอายุมาก เพื่อปรับลดอายุกองเรือออกไปจำนวน 1 ลำในไตรมาส 1/2568 และรายได้อื่นรับจากเงินชดเชยประกันภัยที่เกิดขึ้นระหว่างปี
ค่าใช้จ่ายในการบริหาร
ค่าใช้จ่ายในการบริหารของบริษัทฯ ส่วนใหญ่ประกอบด้วยเงินเดือนและผลตอบแทนอื่น ค่าเสื่อมราคา ค่าซ่อมบำรุงและค่าใช้จ่ายสำนักงานอื่น เป็นต้น โดยสำหรับปีบัญชี 2566 2567 และ 2568 ค่าใช้จ่ายในการบริหารของบริษัทฯ เท่ากับ 586.0 ล้านบาท 609.4 ล้านบาท และ 648.3 ล้านบาท ตามลำดับ
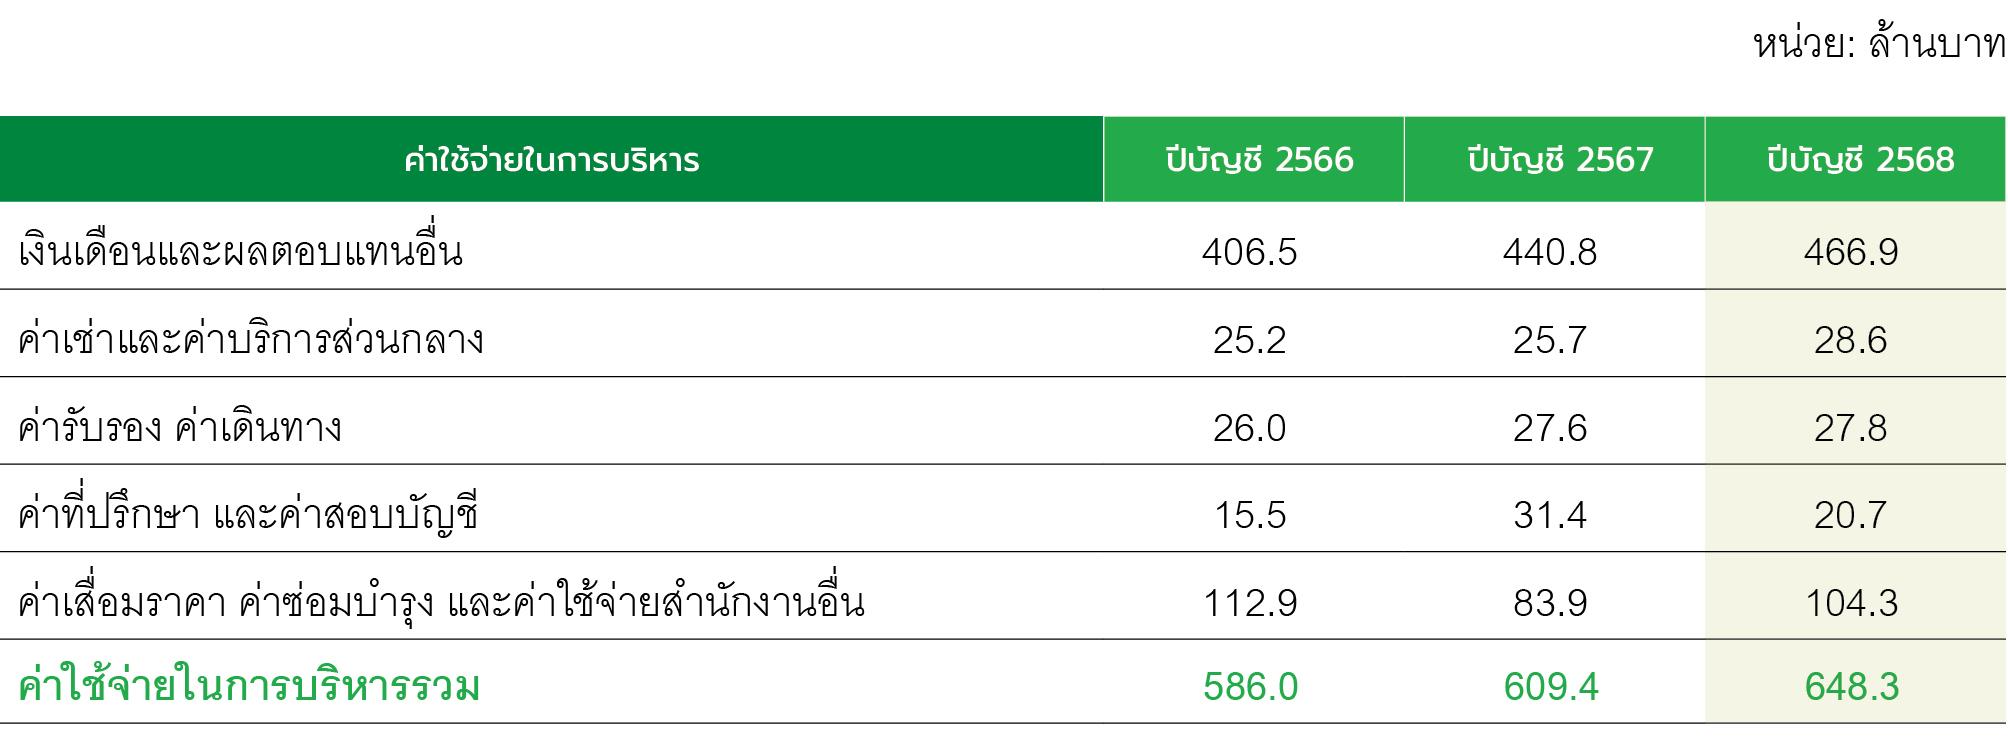
สำหรับปีบัญชี 2567 เทียบกับปี 2566 บริษัทฯ มีค่าใช้จ่ายบริหารเพิ่มขึ้น 22.9 ล้านบาท หรือคิดเป็นร้อยละ 3.9 สาเหตุหลักมาจากรายการเงินเดือนและผลตอบแทนอื่นของพนักงานที่บริษัทฯ รับรู้ค่าใช้จ่ายหลังจากการเข้าซื้อกิจการ บริษัท วี.ซี.ชิปปิ้ง แอนด์ เซอร์วิส จำกัด ในปี 2567 อย่างไรก็ตาม บริษัทฯ ยังคงรักษาค่าใช้จ่ายในการบริหารอยู่ในระดับใกล้เคียงกันตลอดปีเฉลี่ยที่ร้อยละประมาณ 6.9
สำหรับปีบัญชี 2568 บริษัทฯ มีค่าใช้จ่ายในการบริหารเพิ่มสูงขึ้น 38.9 ล้านบาท เมื่อเทียบกับปี 2567 โดยส่วนที่เพิ่มขึ้นมากจากรับรู้ค่าใช้จ่ายเงินเดือนและผลตอบแทนอื่นของพนักงาน รวมถึงค่าเสื่อมราคาสำนักงาน เต็มปีหลังการเข้าซื้อกิจการ บริษัท วี.ซี.ชิปปิ้ง แอนด์ เซอร์วิส จำกัด ในไตรมาส 4/2567
กำไร (ขาดทุน) จากอัตราแลกเปลี่ยน
บริษัทฯ มีรายได้ส่วนหนึ่งซึ่งได้รับเป็นเงินสกุลดอลลาร์สหรัฐ เพื่อป้องกันความเสี่ยงด้านกระแสเงินสด (Cashflow hedge) บริษัทฯ จึงเลือกที่จะจัดหาเงินทุนด้วยการกู้ยืมเงินระยะยาวจากสถาบันการเงินเป็นเงินสกุลดอลลาร์สหรัฐฯเช่นกัน อย่างไรก็ดี มาตรฐานการบัญชีกำหนดให้บริษัทฯ ต้องบันทึกรับรู้ 1) กำไรขาดทุนจากอัตราแลกเปลี่ยนที่เกิดขึ้นจริงซึ่งเกิดจากผลต่างระหว่างอัตราแลกเปลี่ยน ณ วันที่ทำรายการและวันที่ชำระเงิน และ 2) กำไรขาดทุนจากอัตราแลกเปลี่ยนที่ยังไม่เกิดขึ้นจากผลต่างระหว่างอัตราแลกเปลี่ยน ณ วันที่ทำรายการกับ ณ วันสิ้นงวดของงบการเงิน กำไรขาดทุนจากอัตราแลกเปลี่ยนที่มีความผันผวนส่วนใหญ่เกิดจากการบันทึกบัญชีดังกล่าวในส่วนที่เกี่ยวข้องกับเงินกู้ระยะยาวในเงินสกุลดอลลาร์สหรัฐฯ และการแปลงค่าเงินฝากในเงินสกุลดอลลาร์สหรัฐฯ เป็นเงินบาท ณ วันสิ้นงวดของงบการเงิน โดยมีรายละเอียดกำไรขาดทุนจากอัตราแลกเปลี่ยนในปี 2566 2567 และ 2568 มีดังนี้
สำหรับปีบัญชี 2566 บริษัทฯ มีผลขาดทุนจากอัตราแลกเปลี่ยนจำนวน 15.1 ล้านบาท เนื่องจากเงินบาทแข็งค่าขึ้นเล็กน้อย เมื่อเทียบกับเงินสกุลดอลลาร์สหรัฐและเมื่อเทียบกับปีก่อนหน้า
สำหรับปีบัญชี 2567 บริษัทฯ มีผลกำไรจากอัตราแลกเปลี่ยนจำนวน 22.2 ล้านบาท จากการรับรู้กำไรจากการใช้สิทธิ์ในสัญญาซื้อขายเงินตราต่างประเทศล่วงหน้าเพื่อลงทุนซื้อเรือเดินทะเล
สำหรับปีบัญชี 2568 บริษัทฯ มีผลขาดทุนจากอัตราแลกเปลี่ยนสุทธิจำนวน 136.4 ล้านบาท ซึ่งเป็นผลจากค่าเงินบาทเมื่อเทียบกับสกุลเงินดอลลาร์สหรัฐฯ ที่แข็งค่าขึ้นระหว่างปี ทั้งนี้ ผลที่ขาดทุนที่เกิดขึ้น บางส่วนเป็นผลขาดทุนที่ยังไม่เกิดขึ้นจริง (Unrealized Loss) เป็นเพียงผลขาดทุนที่เกิดจากการแปลงมูลค่าทางบัญชีเท่านั้น
ต้นทุนทางการเงิน
สำหรับปีบัญชี 2566 2567 และ 2568 บริษัทฯ มีต้นทุนทางการเงิน เท่ากับ 320.4 ล้านบาท 325.2 ล้านบาท และ 359.0 ล้านบาท ตามลำดับ เพิ่มขึ้นตลอดทั้ง 3 ปี สอดคล้องตามการลงทุนขยายธุรกิจและกองเรือของบริษัทฯ
สำหรับปีบัญชี 2567 เทียบกับปี 2566 บริษัทฯ มีต้นทุนทางการเงินเพิ่มขึ้น 4.8 ล้านบาท หรือเพิ่มขึ้นร้อยละ 1.5 จากการกู้ยืมเงินจากสถาบันการเงินเพื่อขยายกองเรือกลุ่ม OSV เรือขนส่งน้ำมัน และเรือ FSU ในปี 2567
สำหรับปีบัญชี 2568 บริษัทฯ มีต้นทุนทางการเงินเพิ่มขึ้น 33.8 ล้านบาท จากการขยายกองเรือในธุรกิจ OSV จำนวน 7 ลำระหว่างปี 2568 และต้นทุนทางการเงินที่รับรู้เต็มปีของโครงการลงทุนที่เกิดขึ้นในช่วงปลายปี 2567
ส่วนแบ่งกำไร (ขาดทุน) จากเงินลงทุนในบริษัทร่วมและการร่วมค้า
สำหรับปี 2565 2566 และ 2567 ส่วนแบ่งกำไร (ขาดทุน) จากเงินลงทุนในบริษัทร่วมและการร่วมค้าของบริษัทฯ เท่ากับ 26.3 ล้านบาท 15.9 ล้านบาท และ 14.2 ล้านบาท ตามลำดับ
ในปี 2566 บริษัทฯ มีส่วนแบ่งกำไร (ขาดทุน) จากเงินลงทุนในบริษัทร่วมและกิจการร่วมค้า โดยมีรายละเอียดดังนี้ TMN จำนวน 25.1 ล้านบาท และ BMS จำนวน 1.2 ล้านบาท ซึ่งเมื่อวันที่ 9 พฤศจิกายน 2566 ผู้ถือหุ้นบริษัท บงกช มารีน เซอร์วิส จำกัด (BMS) มีมติให้เลิกกิจการ การร่วมค้าดังกล่าวได้จดทะเบียนเลิกบริษัทต่อกระทรวงพาณิชย์ เมื่อวันที่ 10 พฤศจิกายน 2566 ซึ่งการชำระบัญชีของบริษัทยังไม่สิ้นสุด โดยในเดือนธันวาคม 2566 การร่วมค้าดังกล่าวได้มีการคืนทุนให้แก่บริษัทและบริษัทย่อยแห่งหนึ่งแล้วเป็นจำนวนเงินรวม 180.57 ล้านบาท
ในปี 2567 บริษัทฯ มีส่วนแบ่งกำไร (ขาดทุน) จากเงินลงทุนในบริษัทร่วมและกิจการร่วมค้า TMN ซึ่งเป็นผลกำไรจากการดำเนินงาน จำนวน 15.9 ล้านบาท จากสัดส่วนในการถือหุ้นร้อยละ 27.9
ในปี 2568 บริษัทฯ มีส่วนแบ่งกำไร (ขาดทุน) จากเงินลงทุนในบริษัทร่วมและกิจการร่วมค้า TMN ซึ่งเป็นผลกำไรจากการดำเนินงาน จำนวน 14.2 ล้านบาท จากสัดส่วนในการถือหุ้นร้อยละ 27.9
กำไรสุทธิและอัตรากำไรสุทธิ
สำหรับปีบัญชี 2566 – 2568 บริษัทฯ มีกำไรสุทธิ 2,214.0 ล้านบาท 2,249.0 ล้านบาท และ 2,283.7 ล้านบาท ตามลำดับ คิดเป็นอัตรากำไรสุทธิร้อยละ 27.4 ร้อยละ 25.6 และร้อยละ 26.1 ตามลำดับ สะท้อนความสามารถในการทำกำไรที่อยู่ในระดับแข็งแกร่งและมีเสถียรภาพอย่างต่อเนื่อง
ในปี 2567 บริษัทฯ มีกำไรสุทธิเพิ่มขึ้น 35.0 ล้านบาท หรือร้อยละ 1.6 จากปีก่อน โดยกำไรสุทธิของปี 2567 เป็นกำไรจากการดำเนินงานทั้งจำนวน ทั้งนี้ หากเปรียบเทียบกับกำไรสุทธิจากการดำเนินงานของปี 2566 ซึ่งไม่รวมกำไรพิเศษจากการขายเรือจำนวน 312.2 ล้านบาท จะพบว่ากำไรสุทธิจากการดำเนินงานในปี 2567 เติบโตถึงร้อยละ 18.2 สะท้อนถึงคุณภาพรายได้ที่แข็งแกร่งและการเติบโตจากธุรกิจหลักอย่างแท้จริง
สำหรับปี 2568 บริษัทฯ มีกำไรสุทธิ 2,283.7 ล้านบาท เพิ่มขึ้นร้อยละ 1.5 จากปี 2567 โดยมีปัจจัยสนับสนุนจากการขยายกองเรือและการเพิ่มขีดความสามารถในการให้บริการอย่างต่อเนื่อง รวมถึงการรับรู้กำไรจากการจำหน่ายเรือ FSU ที่มีอายุมาก เพื่อลดอายุเฉลี่ยของกองเรือและเพิ่มประสิทธิภาพการดำเนินงานในระยะยาว อย่างไรก็ตาม การแข็งค่าของเงินบาทตลอดปีส่งผลให้เกิดผลขาดทุนจากอัตราแลกเปลี่ยน และกระทบต่อมูลค่ารายได้ในสกุลเงินดอลลาร์สหรัฐฯ เมื่อแปลงค่าเป็นเงินบาท ทำให้กำไรสุทธิเติบโตในอัตราที่จำกัดเมื่อเทียบกับศักยภาพการดำเนินงานที่แท้จริงของบริษัทฯ
สภาพคล่องและความเพียงพอของเงินทุน
กระแสเงินสดจากกิจกรรมดำเนินงาน
สำหรับปีบัญชี 2566 กระแสเงินสดได้มาจากกิจกรรมดำเนินงานของบริษัทฯ เท่ากับ 3,258.3 ล้านบาท มีสาเหตุหลักมาจากกำไรก่อนภาษีเงินได้จำนวน 2,392.6 ล้านบาท และบวกกลับด้วยค่าเสื่อมราคาและตัดจำหน่ายจำนวน 1,299.7 ล้านบาท อย่างไรก็ดี บริษัทฯ มีกระแสเงินสดใช้ไปจากการเปลี่ยนแปลงในสินทรัพย์และหนี้สินดำเนินงานจำนวน 374 ล้านบาท โดยมีสาเหตุหลักมาจากการเพิ่มขึ้น(ลดลง)ของลูกหนี้การค้าและลูกหนี้อื่น และเจ้าหนี้การค้าและเจ้าหนี้อื่น จำนวน (214.5) ล้านบาท และ 138.4 ล้านบาท ตามลำดับ รวมทั้งมีการจ่ายภาษีเงินได้จำนวน 216.3 ล้านบาท เป็นส่วนใหญ่ ส่งผลให้บริษัทฯ มีกระแสเงินสดสุทธิได้มาจากกิจกรรมดำเนินงานเท่ากับ 3,258.3 ล้านบาท
สำหรับปีบัญชี 2567 กระแสเงินสดได้มาจากกิจกรรมดำเนินงานของบริษัทฯ เท่ากับ 4,011.8 ล้านบาท มีสาเหตุหลักมาจากกำไรก่อนภาษีเงินได้จำนวน 2,473.1 ล้านบาท และบวกกลับด้วยค่าเสื่อมราคาและตัดจำหน่ายจำนวน 1,434.1 ล้านบาท อย่างไรก็ดี บริษัทฯ มีกระแสเงินสดใช้ไปจากการเปลี่ยนแปลงในสินทรัพย์และหนี้สินดำเนินงานจำนวน 105.7 ล้านบาท โดยมีสาเหตุหลักมาจากการเพิ่มขึ้น(ลดลง)ของลูกหนี้การค้าและลูกหนี้อื่น และเจ้าหนี้การค้าและเจ้าหนี้อื่น จำนวน (397.7) ล้านบาท และ 415.3 ล้านบาท ตามลำดับ รวมทั้งมีการจ่ายภาษีเงินได้จำนวน 170.3 ล้านบาท เป็นส่วนใหญ่ ส่งผลให้บริษัทฯ มีกระแสเงินสดสุทธิได้มาจากกิจกรรมดำเนินงาน 4,011.8 ล้านบาท
สำหรับปีบัญชี 2568 กระแสเงินสดได้มาจากกิจกรรมดำเนินงานของบริษัทฯ เท่ากับ 3,872.8 ล้านบาท มีสาเหตุหลักมาจากกำไรก่อนภาษีเงินได้จำนวน 2,435.6 ล้านบาท และบวกกลับด้วยค่าเสื่อมราคาและตัดจำหน่ายจำนวน 1,700.6 ล้านบาท อย่างไรก็ดี บริษัทฯ มีกระแสเงินสดใช้ไปจากการเปลี่ยนแปลงในสินทรัพย์และหนี้สินดำเนินงานจำนวน 388.3 ล้านบาท โดยมีสาเหตุหลักมาจากการเพิ่มขึ้น(ลดลง)ของลูกหนี้การค้าและลูกหนี้อื่น และเจ้าหนี้การค้าและเจ้าหนี้อื่น จำนวน (22.7) ล้านบาท และ (188.5) ล้านบาท ตามลำดับ รวมทั้งมีการจ่ายภาษีเงินได้จำนวน 238.7 ล้านบาท เป็นส่วนใหญ่ ส่งผลให้บริษัทฯ มีกระแสเงินสดสุทธิได้มาจากกิจกรรมดำเนินงาน 3,872.8 ล้านบาท
กระแสเงินสดจากกิจกรรมลงทุน
สำหรับปีบัญชี 2566 กระแสเงินสดสุทธิใช้ไปในกิจกรรมลงทุนของบริษัทฯ เท่ากับ 531.3 ล้านบาท มีสาเหตุหลักมาจาก (1) เงินสดจ่ายเพื่อการซื้อเรือเดินทะเลและอุปกรณ์ จำนวน 1,867.3 ล้านบาท (2) เงินสดรับจากการขายอุปกรณ์และเรือเดินทะเล จำนวน 1,057.1 ล้านบาท (3) เงินสดรับจากการคืนเงินลงทุนในการร่วมค้า จำนวน 182.0 ล้านบาท (4) ลดลงจากเงินฝากธนาคารที่มีข้อจำกัดในการเบิกใช้ 48.1 ล้านบาท และ (5) เงินสดจากดอกเบี้ยรับ จำนวน 48.8 ล้านบาท
สำหรับปีบัญชี 2567 กระแสเงินสดสุทธิใช้ไปในกิจกรรมลงทุนของบริษัทฯ เท่ากับ 3,359.5 ล้านบาท มีสาเหตุหลักมาจาก (1) เงินสดจ่ายเพื่อการซื้อเรือเดินทะเลและอุปกรณ์ จำนวน 3,330.3 ล้านบาท (2) เงินสดรับจากการขายอุปกรณ์และเรือเดินทะเล จำนวน 9.9 ล้านบาท (3) เงินสดรับจากการคืนเงินลงทุนในการร่วมค้า จำนวน 4.3 ล้านบาท (4) เงินสดจ่ายเพื่อซื้อบริษัทย่อยสุทธิจากเงินสดที่ได้มา จำนวน 125.0 ล้านบาท (5) เงินสดจ่ายเพื่อลงทุนในบริษัทร่วม จำนวน 18.2 ล้านบาท (6) เงินปันผลรับ จำนวน 4.6 ล้านบาท และ (7) เงินสดจากดอกเบี้ยรับ จำนวน 95.2 ล้านบาท
สำหรับปีบัญชี 2568 กระแสเงินสดสุทธิใช้ไปในกิจกรรมลงทุนของบริษัทฯ เท่ากับ 1,650.5 ล้านบาท มีสาเหตุหลักมาจาก (1) เงินสดจ่ายเพื่อการซื้อเรือเดินทะเล อุปกรณ์และสินทรัพย์ไม่มีตัวตน จำนวน 2,388.0 ล้านบาท (2) เงินสดรับจากการขายอุปกรณ์และเรือเดินทะเล จำนวน 620.0 ล้านบาท (3) เงินปันผลรับ จำนวน 7.4 ล้านบาท และ (4) เงินสดจากดอกเบี้ยรับ จำนวน 110.5 ล้านบาท
กระแสเงินสดจากกิจกรรมจัดหาเงิน
สำหรับปีบัญชี 2566 กระแสเงินสดสุทธิใช้ไปในกิจกรรมจัดหาเงินของบริษัทฯ เท่ากับ 2,498.0 ล้านบาท มีสาเหตุหลักมาจาก (1) เงินสดรับจากเงินกู้ยืมระยะยาวสถาบันการเงิน จำนวน 845.6 ล้านบาท (2) มีการจ่ายชำระเงินกู้ยืมระยะยาวจากสถาบันการเงิน และหนี้สินตามสัญญาเช่า จำนวน 2,058.7 ล้านบาท (3) เงินปันผลจ่าย จำนวน 945.2 ล้านบาท (4) ดอกเบี้ยจ่าย จำนวน 314.5 ล้านบาท (5) เงินสดจ่ายสุทธิจากการกู้ยืมระยะยาวจากกิจการที่เกี่ยวข้องกันตามสัดส่วนของการดำเนินร่วมกันในนาม “กิจการร่วมค้าซีเอ็นเอ็นซี” ในงบการเงินรวม จำนวน 25.2 ล้านบาท
สำหรับปีบัญชี 2567 กระแสเงินสดสุทธิใช้ไปในกิจกรรมจัดหาเงินของบริษัทฯ เท่ากับ 676.6 ล้านบาท มีสาเหตุหลักมาจาก (1) เงินสดรับจากเงินกู้ยืมระยะยาวสถาบันการเงิน จำนวน 3,272.0 ล้านบาท (2) มีการจ่ายชำระเงินกู้ยืมระยะยาวจากสถาบันการเงิน และหนี้สินตามสัญญาเช่า จำนวน 1,841.2 ล้านบาท (3) เงินปันผลจ่าย จำนวน 1,303.0 ล้านบาท (4) ดอกเบี้ยจ่าย จำนวน 288.3 ล้านบาท (5) เงินสดจ่ายสุทธิจากการกู้ยืมระยะยาวจากกิจการที่เกี่ยวข้องกันตามสัดส่วนของการดำเนินร่วมกันในนาม “กิจการร่วมค้าซีเอ็นเอ็นซี” ในงบการเงินรวม จำนวน 32.0 ล้านบาท (6) เงินสดรับจากเงินกู้ยืมระยะสั้นจากสถาบันการเงินสุทธิ จำนวน 730.0 ล้านบาท (7) เงินสดจ่ายเพื่อซื้อหุ้นซื้อคืน จำนวน 1,214.1 ล้านบาท
สำหรับปีบัญชี 2568 กระแสเงินสดสุทธิใช้ไปในกิจกรรมจัดหาเงินของบริษัทฯ เท่ากับ 2,398.1 ล้านบาท มีสาเหตุหลักมาจาก (1) เงินสดรับจากเงินกู้ยืมระยะยาวสถาบันการเงิน จำนวน 2,154.6 ล้านบาท (2) มีการจ่ายชำระเงินกู้ยืมระยะยาวจากสถาบันการเงิน และหนี้สินตามสัญญาเช่า จำนวน 2,115.0 ล้านบาท (3) เงินปันผลจ่าย จำนวน 1,203.0 ล้านบาท (4) ดอกเบี้ยจ่าย จำนวน 368.3 ล้านบาท (5) เงินสดจ่ายสุทธิจากการกู้ยืมระยะยาวจากกิจการที่เกี่ยวข้องกันตามสัดส่วนของการดำเนินร่วมกันในนาม “กิจการร่วมค้าซีเอ็นเอ็นซี” ในงบการเงินรวม จำนวน 44.0 ล้านบาท (6) เงินสดจ่ายเพื่อชำระเงินกู้ยืมระยะสั้นจากสถาบันการเงินสุทธิ จำนวน 150.0 ล้านบาท (7) เงินสดจ่ายเพื่อซื้อหุ้นซื้อคืน จำนวน 672.4 ล้านบาท
ความสามารถในการบริหารสินทรัพย์
ณ วันที่ 31 ธันวาคม 2566 2567 และ 2568 สินทรัพย์รวมของบริษัทฯ เท่ากับ 20,716.0 ล้านบาท 23,045.3 ล้านบาท และ 22,704.4 ล้านบาท ตามลำดับ โดยมีสินทรัพย์หลัก ได้แก่ เงินสดและรายการเทียบเท่าเงินสด ลูกหนี้การค้าและลูกหนี้อื่น ที่ดิน อาคาร และเรือเดินทะเล สินทรัพย์สิทธิการใช้ ค่าความนิยม และเงินลงทุนในบริษัทร่วมและการร่วมค้า เป็นต้น
ณ วันที่ 31 ธันวาคม 2567 เทียบกับปีบัญชี 2566 สินทรัพย์รวมเพิ่มขึ้น 2,329.3 ล้านบาท หรือร้อยละ 11.3 สาเหตุหลักเนื่องจากที่ดิน อาคาร อุปกรณ์ และเรือเดินทะเล เพิ่มขึ้น 2,355.2 ล้านบาท จากการซื้อเรือ Crew boat จำนวน 2 ลำ เรือขนส่งน้ำมันขนาดเล็ก 1 ลำ เรือ FSU จำนวน 1 ลำ และอุปกรณ์เครื่องจักรใหญ่ ที่เพิ่มขึ้นจากการดัดแปลงเรือ FSO อีก 1 ลำ เงินสดและรายการเทียบเท่าเงินสดของบริษัทฯ ลดลง 12.9 ล้านบาท โดยส่วนใหญ่ลดลงจากเงินสดรับจากการดำเนินงานและการรับกู้ยืมระยะยาวจากสถาบันการเงิน สุทธิด้วยการลดลงของเงินสดที่เกิดจากการจ่ายซื้อเรือเดินทะเลในส่วนของทุน เงินสดที่เกิดจากการซื้อหุ้นทุนซื้อคืน เงินสดที่จ่ายเพื่อซื้อหุ้นในบริษัทย่อยทางอ้อม วี.ซี.ชิปปิ้ง แอนด์ เซอร์วิส จ่ายชำระคืนเงินกู้และดอกเบี้ย จ่ายเงินปันผล ลูกหนี้การค้าและลูกหนี้อื่นเพิ่มขึ้น 391.0 ล้านบาท เนื่องจากลูกหนี้การค้าการท่าเรือฯ ของกิจการร่วมค้า ซีเอ็นเอ็นซี การขยายธุรกิจการให้บริการเรือเพิ่มเติมระหว่างปี รวมถึงยอดลูกหนี้การค้าและลูกหนี้อื่นที่เกิดจากการเข้าซื้อกิจการ
ณ วันที่ 31 ธันวาคม 2568 เทียบกับปีบัญชี 2567 สินทรัพย์รวมลดลง 340.9 ล้านบาท หรือร้อยละ 1.5 สาเหตุหลักเนื่องจากที่ดิน อาคาร อุปกรณ์ และเรือเดินทะเล เพิ่มขึ้น 581.5 ล้านบาท จากการซื้อเรือ Crew boat จำนวน 6 ลำ อุปกรณ์เครื่องจักรใหญ่ ที่เพิ่มขึ้นจากการดัดแปลงเรือ FSO อีก 1 ลำ เงินสดและรายการเทียบเท่าเงินสดของบริษัทฯ ลดลง 348.2 ล้านบาท โดยส่วนใหญ่ลดลงจากเงินสดรับจากการดำเนินงานและการรับกู้ยืมระยะยาวจากสถาบันการเงิน สุทธิด้วยการลดลงของเงินสดที่เกิดจากการจ่ายซื้อเรือเดินทะเลในส่วนของทุน เงินสดที่เกิดจากการซื้อหุ้นทุนซื้อคืน จ่ายชำระคืนเงินกู้และดอกเบี้ย จ่ายเงินปันผล น้ำมันคงเรือและวัสดุใช้สิ้นเปลืองลดลง 77.4 ล้านบาท จากมูลค่าน้ำมันคงเหลือบนเรือที่ปรับลดลงตามราคาตลาด ประกอบกับการแข็งค่าของเงินบาท ส่งผลให้มูลค่าน้ำมันคงเรือของบริษัทย่อยในต่างประเทศเมื่อแปลงค่าเป็นเงินบาทลดลง
รายการระหว่างกันและรายการที่มีสาระสำคัญ
สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2568 บริษัทฯ และบริษัทย่อย ไม่มีการทํารายการที่มีนัยสําคัญ ทั้งนี้ สําหรับการทํารายการที่เกี่ยวโยงกันได้ซึบริษัทฯ ได้เปิดเผยสารสนเทศตามหลักเกณฑ์ของตลาดหลักทรัพย์แห่งประเทศไทย (ตลท.) และเปิดเผยรายละเอียดไว้ในหัวข้อ 9.2
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
ไม่มี
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
ธุรกิจเรือขนส่งน้ำมันสำเร็จรูปและเคมี (Petroleum and Chemical Tankers “PCT”) และธุรกิจเรือขนส่งน้ำมันดิบ (Crude Oil Carrier “COC”) ในปี 2568 ภาพรวมความต้องการใช้น้ำมันสำเร็จรูปและผลิตภัณฑ์ปิโตรเคมีในประเทศไทยและภูมิภาคเอเชียตะวันออกเฉียงใต้ยังคงเติบโตอย่างต่อเนื่อง แม้ว่าการขยายตัวทางเศรษฐกิจยังคงจำกัดในบางประเทศ แต่กิจกรรมทางเศรษฐกิจ การขยายตัวของภาคการผลิต การค้าระหว่างประเทศ และการฟื้นตัวของภาคการท่องเที่ยว ล้วนเป็นปัจจัยสำคัญที่สนับสนุนความต้องการพลังงานในภูมิภาค สำหรับประเทศไทย ความต้องการใช้น้ำมันสำเร็จรูปยังอยู่ในดับทรงตัว โดยเฉพาะในกลุ่มน้ำมันดีเซลซึ่งเป็นพลังงานหลักของภาคการขนส่งและโลจิสติกส์ รวมถึงน้ำมันอากาศยานที่ปรับตัวเพิ่มขึ้นตามการฟื้นตัวของภาคการท่องเที่ยวและอุตสาหกรรมการบิน
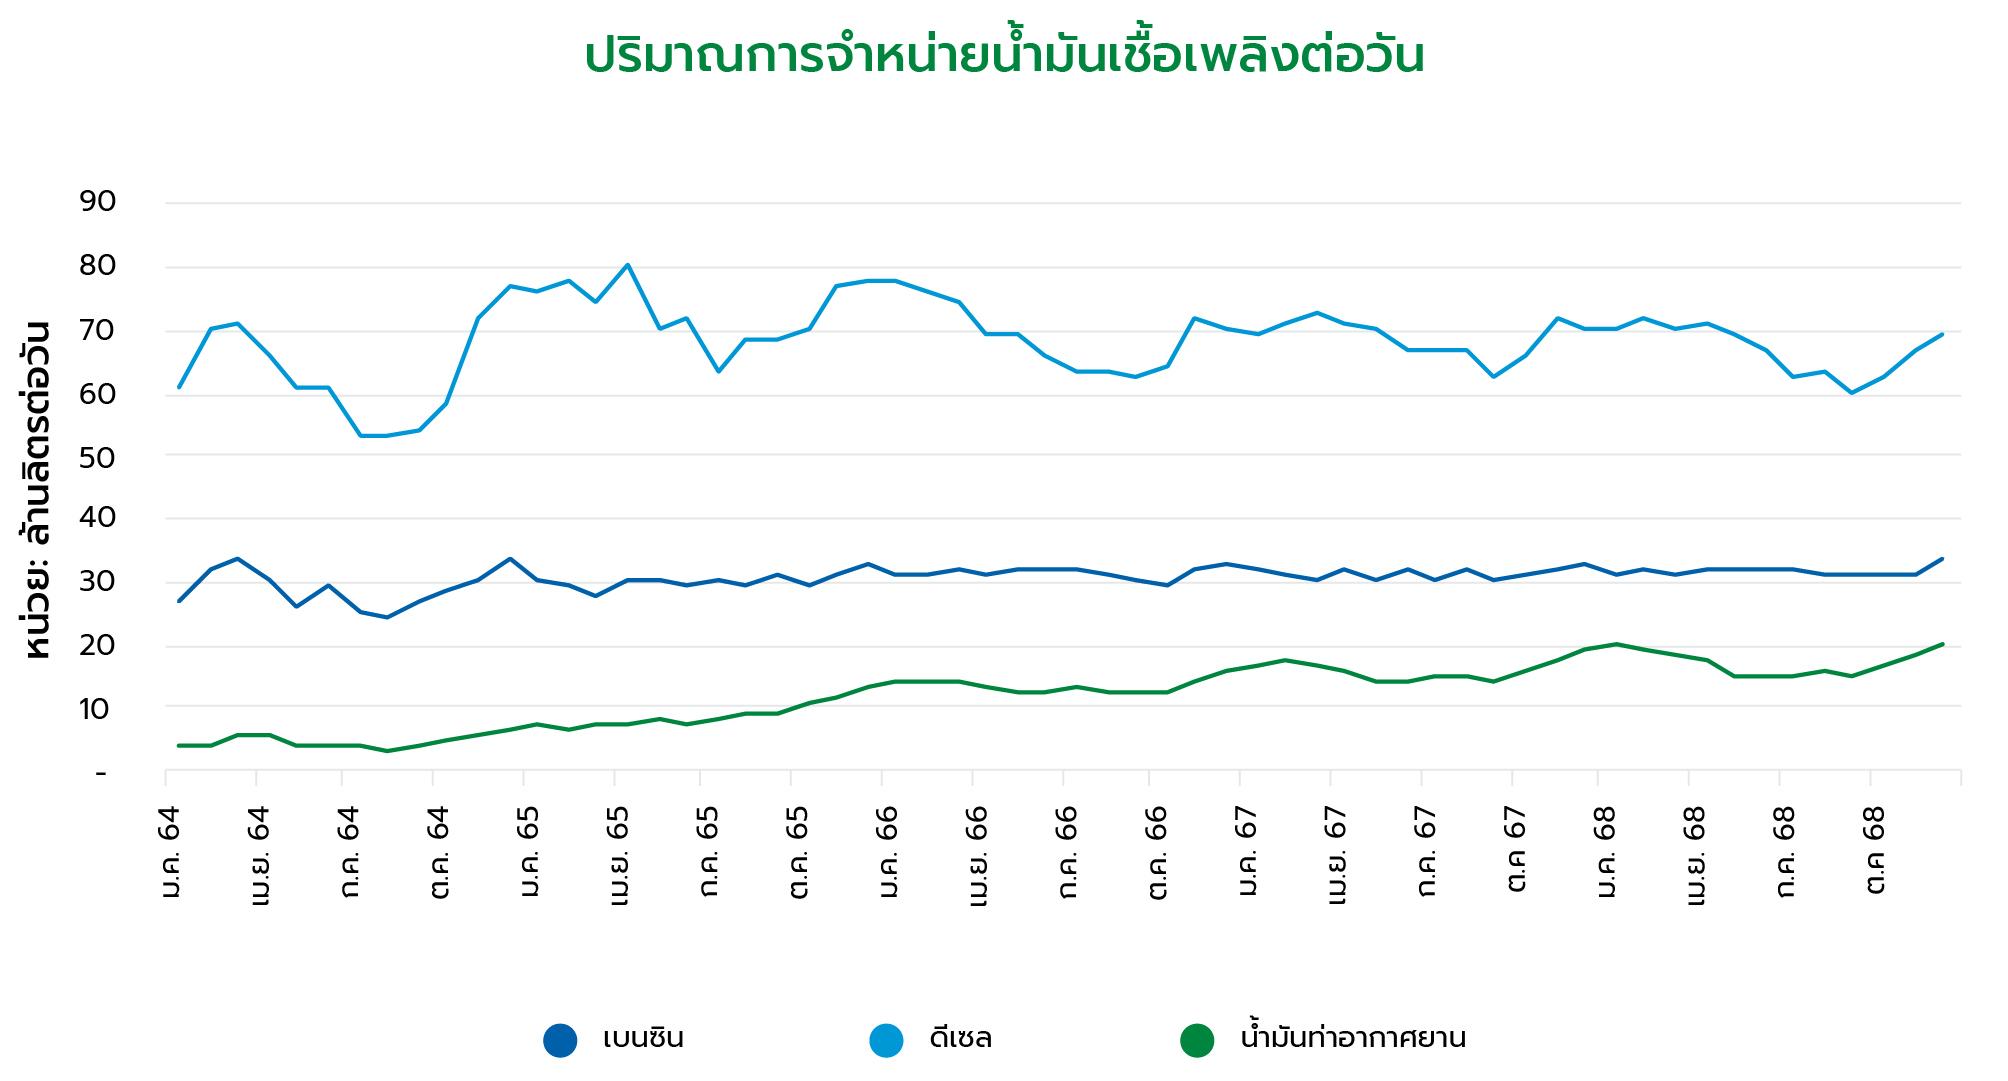
ในระดับภูมิภาค เอเชียตะวันออกเฉียงใต้ยังคงเป็นหนึ่งในตลาดพลังงานที่มีอัตราการเติบโตสูงของโลก จากปัจจัยสนับสนุนสำคัญ ได้แก่ การขยายตัวของประชากรเมือง การเพิ่มขึ้นของชนชั้นกลาง การเติบโตของภาคการผลิต และการพัฒนาด้านโครงสร้างพื้นฐานของประเทศต่างๆ ในภูมิภาค อาทิ อินโดนีเซีย เวียดนาม และฟิลิปปินส์ ซึ่งล้วนมีความต้องการพลังงานเพิ่มขึ้นอย่างต่อเนื่อง ทั้งในภาคการขนส่ง การผลิต และอุตสาหกรรมปิโตรเคมี
นอกจากนี้ การฟื้นตัวของภาคการท่องเที่ยวในหลายประเทศในภูมิภาคยังส่งผลให้ความต้องการใช้น้ำมันเชื้อเพลิงในภาคการบินและการขนส่งเพิ่มขึ้นอย่างมีนัยสำคัญ โดยเฉพาะประเทศไทยซึ่งยังคงเป็นหนึ่งในจุดหมายปลายทางหลักของนักท่องเที่ยวระหว่างประเทศ ส่งผลให้ความต้องการใช้น้ำมันอากาศยานและน้ำมันเชื้อเพลิงสำหรับการขนส่งภายในประเทศเพิ่มขึ้นตามการเดินทางและกิจกรรมทางเศรษฐกิจที่เกี่ยวข้อง
แม้ว่าตลาดพลังงานในระยะยาวจะได้รับอิทธิพลจากแนวโน้มการเปลี่ยนผ่านด้านพลังงาน (Energy Transition) และการเพิ่มขึ้นของรถยนต์ไฟฟ้า อย่างไรก็ตาม ในระยะกลาง ความต้องการใช้น้ำมันสำเร็จรูปและผลิตภัณฑ์ปิโตรเคมีในภูมิภาคยังคงมีแนวโน้มเติบโต โดยเฉพาะในประเทศกำลังพัฒนาที่การบริโภคพลังงานต่อหัวประชากรยังอยู่ในระดับต่ำเมื่อเทียบกับประเทศพัฒนาแล้ว
จากแนวโน้มดังกล่าว อุตสาหกรรมการขนส่งทางทะเล โดยเฉพาะการขนส่งน้ำมันสำเร็จรูป น้ำมันดิบ และผลิตภัณฑ์ปิโตรเคมี จึงยังคงมีบทบาทสำคัญในการสนับสนุนห่วงโซ่อุปทานพลังงานของภูมิภาค บริษัทฯ เชื่อว่าความต้องการใช้บริการเรือขนส่งพลังงานจะยังคงเติบโตตามการขยายตัวของเศรษฐกิจ การค้าระหว่างประเทศ และความต้องการพลังงานในภูมิภาคเอเชียตะวันออกเฉียงใต้ในระยะยาว
ด้วยประสบการณ์ในการดำเนินธุรกิจและการพัฒนากองเรืออย่างต่อเนื่อง บริษัทฯ จึงมีความพร้อมในการรองรับความต้องการของตลาด และสามารถสร้างการเติบโตอย่างมั่นคงควบคู่ไปกับการพัฒนาอย่างยั่งยืนในอนาคต
ธุรกิจเรือกักเก็บและผสมน้ำมันกลางทะเล (Floating Storage Unit “FSU”)
ภาพรวมตลาดน้ำมันโลกในปี 2568 ตลาดน้ำมันโลกยังคงเผชิญกับความผันผวนจากทั้งปัจจัยด้านเศรษฐกิจมหภาค ภูมิรัฐศาสตร์ และทิศทางการเปลี่ยนผ่านด้านพลังงานของหลายประเทศ โดยความต้องการใช้น้ำมันของโลกยังคงเติบโตอย่างต่อเนื่อง แม้ว่าจะเติบโตในอัตราที่ชะลอตัวลง โดยได้รับแรงสนับสนุนหลักจากประเทศเศรษฐกิจเกิดใหม่ในภูมิภาคเอเชีย
แม้ว่าการเติบโตของความต้องการใช้น้ำมันในหลายประเทศที่พัฒนาแล้วจะเริ่มชะลอตัว จากนโยบายด้านสิ่งแวดล้อม การเปลี่ยนผ่านทางด้านพลังงาน และการใช้พลังงานทางเลือกที่เพิ่มสูงขึ้น แต่ภูมิภาคเอเชียยังคงเป็นศูนย์กลางสำคัญของการเติบโตของความต้องการใช้น้ำมันของโลก
โดยเฉพาะภูมิภาคเอเชียตะวันออกเฉียงใต้ ซึ่งมีการขยายตัวของกิจกรรมทางเศรษฐกิจ การลงทุนในภาคอุตสาหกรรม และการฟื้นตัวของภาคการท่องเที่ยว ส่งผลให้ความต้องการใช้น้ำมันสำเร็จรูป เช่น น้ำมันเบนซิน น้ำมันดีเซล และน้ำมันอากาศยาน เพิ่มขึ้นอย่างต่อเนื่อง ในขณะเดียวกัน ประเทศในภูมิภาคเอเชียส่วนใหญ่ยังคงพึ่งพาการนำเข้าน้ำมันดิบจากต่างประเทศในสัดส่วนสูง ส่งผลให้การค้าพลังงานระหว่างประเทศ รวมถึงการขนส่งและการจัดเก็บน้ำมัน มีบทบาทสำคัญต่อระบบพลังงานของภูมิภาค
ภายใต้สภาวะตลาดที่มีทั้งความผันผวนของราคา ความต้องการด้านโครงสร้างพื้นฐานด้านพลังงาน ยังคงมีบทบาทสำคัญในการสนับสนุนห่วงโซ่อุปทานพลังงานของภูมิภาค ซึ่งเป็นส่วนช่วยส่งเสริมต่อความต้องการกักเก็บน้ำมัน โดยเฉพาะในช่วงที่ตลาดมีปริมาณอุปทานน้ำมันเพิ่มขึ้นหรือมีความผันผวนของราคา ผู้ค้าน้ำมันและผู้ประกอบการพลังงานมักมีความต้องการใช้บริการกักเก็บน้ำมันทั้งบนฝั่งและในรูปแบบการกักเก็บลอยน้ำ FSU เพิ่มขึ้น เพื่อบริหารจัดการปริมาณสำรองและเพิ่มความยืดหยุ่นในการจัดการการค้าพลังงาน
แนวโน้มในระยะต่อไป แม้ว่าการเปลี่ยนผ่านด้านพลังงานและนโยบายด้านสิ่งแวดล้อมในหลายประเทศอาจส่งผลให้การเติบโตของความต้องการใช้น้ำมันชะลอตัวลงในระยะยาว แต่ในระยะกลาง ภูมิภาคเอเชีย โดยเฉพาะเอเชียตะวันออกเฉียงใต้ ยังคงมีแนวโน้มเติบโตจากการขยายตัวทางเศรษฐกิจ การพัฒนาโครงสร้างพื้นฐาน และการเพิ่มขึ้นของกิจกรรมด้านการค้าและการท่องเที่ยว ปัจจัยดังกล่าวคาดว่าจะยังคงสนับสนุนความต้องการกักเก็บน้ำมัน เพื่อความมั่นคงทางพลังงาน และการขับเคลื่อนเศรษฐกิจในภูมิภาคอย่างต่อเนื่อง
ธุรกิจเรือสนับสนุนงานสำรวจและผลิตปิโตรเลียมกลางทะเล (Offshore Support Vessel “OSV”) แนวโน้มอุตสาหกรรมการสำรวจและผลิตปิโตรเลียมนอกชายฝั่งในอ่าวไทยยังคงมีบทบาทสำคัญต่อความมั่นคงทางพลังงานของประเทศไทย โดยผู้ประกอบการยังคงลงทุนพัฒนาแหล่งผลิตเดิมและเพิ่มประสิทธิภาพการผลิตอย่างต่อเนื่อง เพื่อรักษาระดับกำลังการผลิตก๊าซธรรมชาติ นอกจากนี้ ตะวันออกกลางยังคงเป็นหนึ่งในภูมิภาคที่เป็นผู้ส่งออกพลังงานรายใหญ่และมีการลงทุนด้านพลังงานสูงที่สุดของโลก โดยประเทศผู้ผลิตพลังงานรายใหญ่ยังคงมีแผนเพิ่มกำลังการผลิตน้ำมันและก๊าซธรรมชาติในระยะยาว ส่งผลให้ความต้องการใช้เรือสนับสนุนงานนอกชายฝั่ง เช่น เรือขนส่งบุคลากรและเรือสนับสนุนการปฏิบัติงาน มีแนวโน้มเพิ่มขึ้นอย่างต่อเนื่อง จากปัจจัยดังกล่าว อุตสาหกรรมการให้บริการเรือสนับสนุนงานสำรวจและผลิตปิโตรเลียม และเรือสนับสนุนงานนอกชายฝั่งยังคงมีโอกาสเติบโตตามการขยายตัวของอุตสาหกรรมพลังงานในภูมิภาค
การดำเนินธุรกิจภายใต้กรอบการพัฒนาอย่างยั่งยืน (ESG)
บริษัทฯ ให้ความสำคัญกับการดำเนินธุรกิจอย่างยั่งยืน โดยคำนึงถึงผลกระทบด้านสิ่งแวดล้อม สังคม และการกำกับดูแลกิจการที่ดี (Environmental, Social and Governance: ESG) เพื่อสร้างความเชื่อมั่นให้แก่ผู้มีส่วนได้เสียทุกภาคส่วน โดยมีการกำหนดเป้าหมายด้านสิ่งแวดล้อมอย่างชัดเจน ที่จะบรรลุความเป็นกลางทางคาร์บอน (Carbon Neutrality) ในขอบเขตที่ 1 และ 2 ในปี 2573 และมุ่งสู่การปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ (Net Zero) ภายในปี 2593 โดยบริษัทฯ มุ่งหน้าศึกษานวัตกรรมเพื่อยกระดับการใช้พลังงาน การบริหารจัดการกองเรือให้มีประสิทธิภาพและเป็นมิตรต่อสิ่งแวดล้อม การปฏิบัติตามมาตรฐานด้านความปลอดภัยทางทะเลในระดับสากล การพัฒนาศักยภาพบุคลากร รวมถึงการดำเนินธุรกิจด้วยความโปร่งใสและมีธรรมาภิบาล จากปัจจัยดังกล่าว บริษัทฯ เชื่อมั่นว่าด้วยโครงสร้างรายได้ที่มีความหลากหลาย ฐานลูกค้าที่ยั่งยืน และสัญญาการให้บริการระยะยาวในหลายธุรกิจ จะช่วยสนับสนุนให้บริษัทฯ สามารถรักษาเสถียรภาพของผลการดำเนินงาน และสร้างการเติบโตอย่างยั่งยืนในระยะยาว